品牌活动

 品牌介绍
 刊物

1.1 市场面:面对大环境冲击,零售市场的“危”“机”并存
Chapter 01新变化:消费趋势面面观
1.1 市场面:面对大环境冲击,零售市场的“危”“机”并存
改革开放以来,特别是近20 年中国经济与社会的蓬勃发展,中国消费市场呈现出丰沛活力,面对社会经济大环境的冲击,也表现出了强劲的韧性。
零售行业在中国近20 年的发展历程中,经历了由PC 互联网走向移动互联网,由2G 走向5G,成为推动中国创新与经济发展的主要引擎。
20 世纪90 年代是电子商务和互联网时代,以阿里、京东、腾讯为代表,开启了中国零售电商时代。淘宝、天猫、京东等B2B 及B2C 电商平台的兴起,彻底改变人们的购物习惯。
2010-2020 年,作为移动互联网零售时代,以滴滴打车、美团等为代表,消费者可以更多地在移动终端上解决生活需求。伴随着随时移动支付的出现,依托于社交软件如微信、抖音等,移动互联网建立起了自己的社交电商蓝图。
2021 年至今,在数字化和互联网普及的时代,商业模式不断演进,电子商务行业开启了新零售时代。直播电商、社区微商、O2O 新鲜到家的APP 等电子商务出现更多元化的新形式,特别是与传统线下零售结合日趋密切,掀起了数字时代的新零售革命。这一切改变着传统零售业格局的同时,也在塑造着新的购物体验,给相关企业带来了新的机会和挑战。
图1 零售行业发展重要阶段
2020-2022 年,是中国零售业的受大环境冲击最严重的三年,经济活动放缓导致消费活动意愿降低,社会消费品零售总额受到冲击。根据国家统计局官方数据显示,2020 年中国社会消费品零售总额下降3.9%,这也是我国近50 年来首次出现年度社零总额负增长。但在2021-2022 年期间,中国整体消费形势局部规模性反弹,居民消费意愿降低,呈现急降缓升趋于平稳的走势。
进入2023 年,随着市场开放并重新焕发生机,各项消费数据回升,预计2023 年社会消费品零售总额的自然同比增速会逐步走高,然后趋于平稳,累计同比增速在6.1% 左右。上述变化,充分体现出中国零售消费市场的韧性。
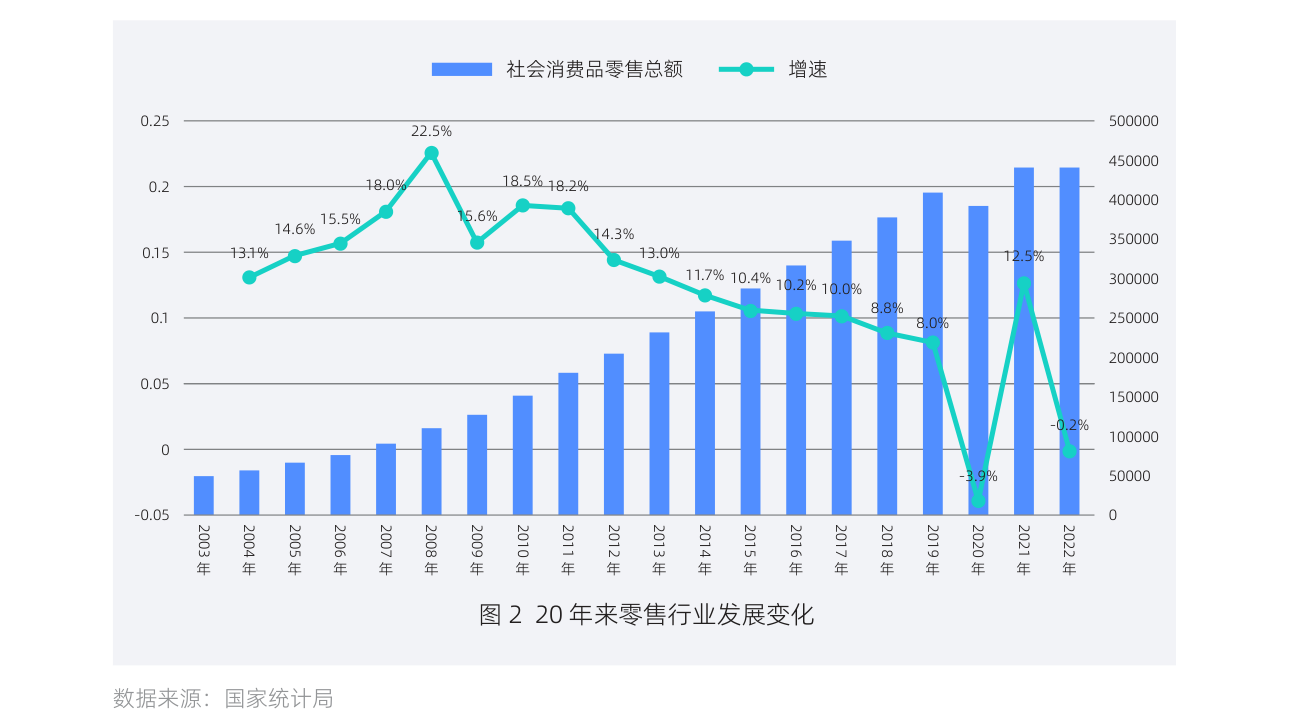
图2 20 年来零售行业发展变化
数据来源:国家统计局
与之相对应的,中国消费者信心指数变化呈现出的“滞后性”给零售企业发展带来的挑战。有统计数据显示,中国消费者信心指数在2022 年4 月期间下跌到历史最低水平,并一直在低位徘徊。2022 年中,尽管消费者信心开始回升,消费趋势开始逐步复苏,但距同期水平仍有一定差距。
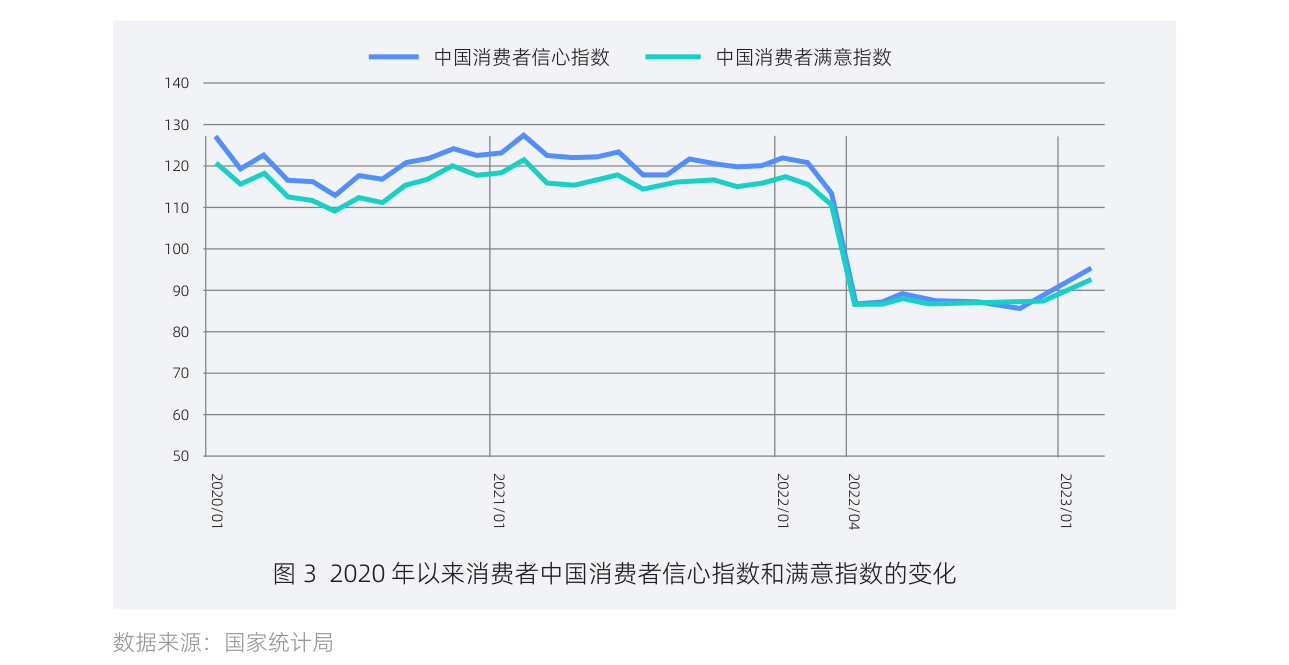
图3 2020 年以来消费者中国消费者信心指数和满意指数的变化
数据来源:国家统计局
根据倍市得多次研究中获得的综合结果显示,对于未来1 年的收入预期,有22% 的消费者持负面预期(预期收入下降),而由此带来的超前消费和非刚需消费意愿下降,并呈现出加倍下滑的趋势。这种趋势体现在消费者包括高净值消费者的价格敏感度普遍提升,消费理性和消费计划性提高。单纯优惠难以激发购买冲动,优惠的“成色”更重要。
图4 未来1 年(2024 年)预期收入下降带来的连锁反应
数据来源:倍市得调研数据
正是在这样“危”与“机”并存的环境下,商家纷纷开始关注消费者体验和需求的变化,并通过挖掘新的潜力客群、开发消费新场景以及打造融合线上线下的全渠道购物体验等方式,去寻找品牌的转型、升级、发展之路。
1.2 用户面:消费群体变化带来新的“潜力股”——、他与它
根据倍市得研究发现:多数消费者外出逛街时不会空手而归,体现出了他们谨慎消费心态下依然旺盛的消费欲望。这也是为什么在零售复苏趋势的大背景下,品牌、渠道与消费者,三个重要角色在关系地位上发生重构,而企业从关注渠道铺货(场)逐渐向关注消费者的需求转变的原因。在这种情况下,零售企业首先要了解消费者(人)的精细化需求,并且基于这种精细化需求,为他们精心打造消费的体验场景(场),最终达成生产设计或售卖合适的商品(货)的目标。
在聚焦对“人”的需求挖掘时,需要特别关注在当下社会环境中,三大类细分群体在零售端消费力的崛起,并从他们特定的消费需求和消费模式中寻找机会与爆点。
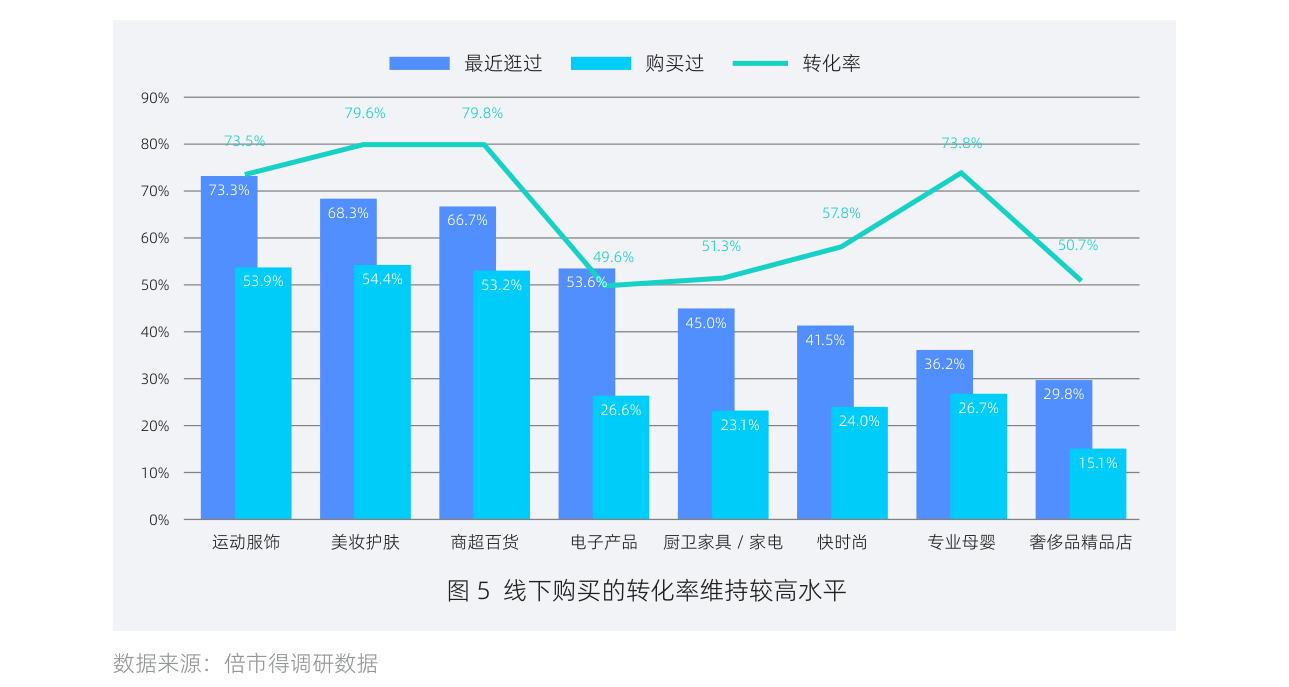
图5 线下购买的转化率维持较高水平
数据来源:倍市得调研数据
1982 年的“世界老龄问题大会”规定,60 岁及以上的群体称为老年人,并规定当这一年龄界标以上的老年人口累计占到总人口的10% 以上时,该地区或国家的人口年龄结构进入“老龄化社会”。而根据我国国家统计局发布的统计数据显示,到2022 年末,我国65 岁及以上的老龄人口已经突破2.1 亿,占全国人口的14.9%。这一数字远远超过了国际上对“老龄化社会”的界限。
老年人虽然大多已退休、不再有薪资收入,但随着国家经济的不断发展和社会保障体系的完善,他们的退休收入反而相对稳定、较少受到经济压力的影响。正因为如此,日益壮大的老年人群体也是值得零售企业关注的消费群体之一。
在这个群体中,出生于1950-1960 年代、接受过较好教育(中专及以上)、居住在一线/ 新一线城市的“新老龄”群体更值得关注。他们的成长过程伴随着国家的巨大变化,彼时改革开放伊始,他们也正当年,此后他们面临着国家和科技双重快速变化的挑战。从他们青年时期到步入老年这短短30 年里,不仅需要适应整个社会由计划经济向市场经济转变过程中带来的巨大观念和管理模式的变化,更需要适应从机械化、信息化到智能化的巨大变化。这意味着他们从青年时代起,就一直处在学习并适应变化的过程中。
因此,“新老龄”的学习能力远高于传统的老年人,也具备更高的独立意识和消费能力。作为已经进入退休生活的他们,更希望对自己的生活进行“再定位”,让自己多一次按照自身意愿选择生活的机会。这时的他们更愿意为“悦己”而消费。
在零售消费方面,“新老龄”们购买的产品日趋多样化、个性化。他们的购买渠道也有鲜明特点——总体来说,标准化、品牌化、使用效果较为确定的日用品都可以通过安全可靠、方便快捷且价格有竞争力的电商平台购买。但对于诸如大家电这类体积较大、一旦出问题就会造成各种“麻烦”的产品,他们的线上购买就会趋于谨慎。由于不需要工作,他们的时间成本较低,因此更愿意花时间从线下获取真实体验后再决定购买模式。
以大家电为例,“新老龄”们更倾向的购买方式是线下“验货”、线上“下单”(有时会直接在卖场进行线上下单),既获得了真实体验,也获取价格优势,或便于送货、安装。
“我基本上是网上买的,因为可以送到家里面。天那么热
我不想出去,我就想在家里收东西,包括买菜啊,冷饮啊,
各方面的东西。想到什么东西就直接在网上买就好了。”——
60 后祁女士
“网上买选择性少的产品,比如盐就是盐,糖就是糖,你
只要知道品牌就可以了,但是菜有太多的选择了,还是线
下挑好一点。”——50 后陈先生
值得注意的是,“新老龄”们是互联网兴起的见证者,甚至同为开创者,对互联网的使用并没有传统老年人的陌生感。他们会用微信拓展朋友圈、刷抖音打发无聊时间、上小红书查询自己感兴趣的内容。闲暇时间,他们甚至在互联网更为活跃,特别是在私域空间(如微信朋友圈/ 群)里,该群体甚至是更活跃的信息传播者,也更容易受到口碑(线上和线下)和圈层的影响(老年人更知道老年人想要什么)。这种信息传播特点同样值得关注。
第二:“他”群体——更理性、更看重“配置”的“潮男、暖男”们
一直以来,零售产品的消费都被认为是“她”经济——女性的消费占据绝对的主导地位。但近期多方面数据显示,男性在零售端的消费力增长迅速,“他经济”同样值得关注。
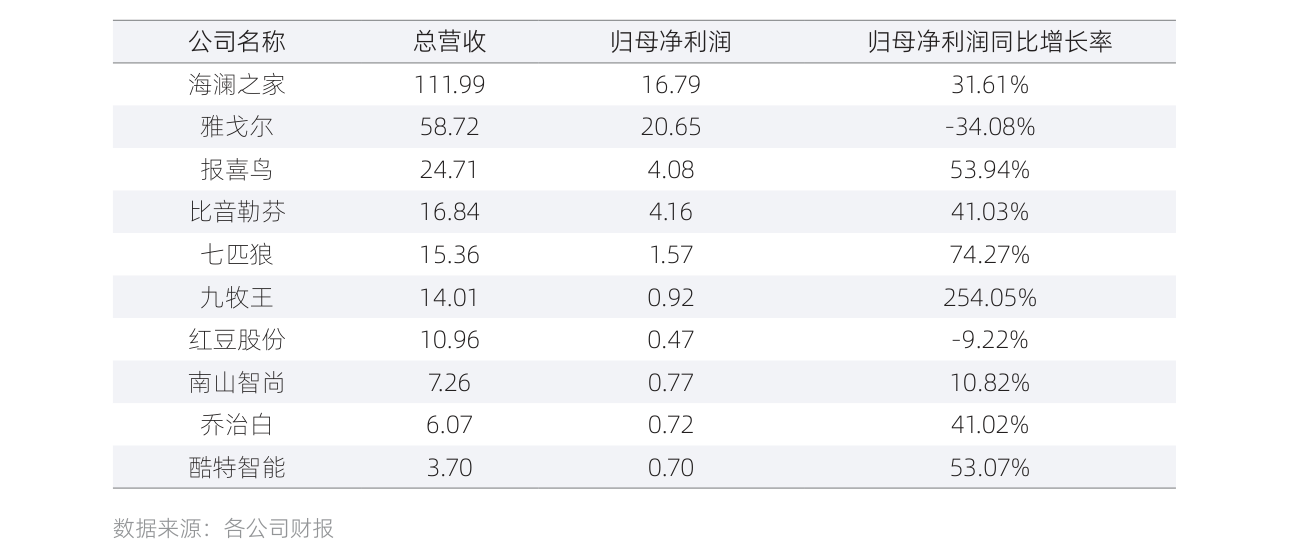
首先,有数据显示,男性网购人数已超过女性,且从2021 年开始,单月消费超过1000 元的男性人数已经超过女性。预测显示,到2027 年,中国男性消费市场规模将接近1 万亿。其次,有企业对比了10 家男装上市公司2023 上半年业绩,总营收合计超过270 亿元。其中,7 家公司上半年实现归母净利润和总营收双升,报喜鸟、七匹狼和酷特智能的归母净利润涨幅均超过50%。
倍市得在日常与专家交流中也发现,男性在小家电产品的购买力提升速度上也超过了女性。
图6 10 家男装上市公司2023 上半年业绩表现
 上述种种都意味着在零售市场中,男性决策影响力的成长。这一成长在社交、商务上的需求更多,并且在消费力更强的30 岁以上轻熟男性群体中表现得尤为突出。
和女性相比,男性对于零售商品的决策路径有明显不同。以小家电为例:女性往往更关注产品的使用结果,比如榨出的果汁好不好喝、清扫的地面干不干净等;而男性往往更关注产品自身的配置特色,例如电机的材质、拆装的便利、耗材的成本等等;“专品专用”的产品更容易受到女性欢迎——她们希望每个产品将其功能做到极致;“集成一体”的产品则更容易得到男性青睐——他们更希望一款产品集合多重功能、更“省事儿”。
由此可见,在面向这些“潮男”、“暖男”们开拓市场时,企业不仅需要注意他们对产品要求的不同,还需要注意在传播时传播重点的差异化。
根据倍市得的调研数据显示,在一线/ 新一线城市,中等及以上家庭收入中养宠人群占比已经接近40%,体现出了宠物市场的庞大潜力。事实上,中国已经成为全球第二大宠物市场,也是增长最快的市场之一。这个市场在近期呈现出以下三大变化:
(1)宠物类型更加多元化,带来宠物产品的多样化
截至2021 年末,养宠人群中养猫人群数占比59.5%,养狗人群数占比51.7%,养水族类占比8.3%,养爬行类宠物占比为5.8%,养啮齿类占比4.5%,养鸟类占比3.6%。尽管猫狗仍然占据主流,但其它类型的宠物也占据了不低的比例。特别是疫情给部分人群带来的健康焦虑,使得部分消费者在选择宠物的时候,更倾向于“无接触”或“少接触”的水族类、爬行类等“小众”宠物。
多元化的宠物市场,使得宠物产品的细分化和多样化需求日趋突出。特别是对于一些喜欢非猫狗的潜在宠物主来说,他们更希望能够获得“一站式”的信息梳理和产品提供——能够让他们在较短的时间内学会并具备养宠能力。
(2)养宠人群不断扩散,需求细分化,形成购买模式和关注焦点的差异化
随着养宠队伍的扩大,养宠人群也日趋大众化。从青年到老年,在不同的家庭生活阶段都有着养宠需求。而不同阶段人群,即使表面需求相同,其内涵也有所差异,因此会造成其关注焦点的差异化。例如:同样是为了排遣孤独,年轻的单身族与老年养宠者的关注焦点差异较大。
年轻单身族养宠因为添加了潮流和圈层传播的要素,他们在选择宠物时往往对宠物品种的知名度和血统、外形的“美”或“独特”有着更高的要求,一些具有网红特质的“非主流”宠物也会受到欢迎。他们在养宠过程中,“晒宠”的活跃度更高,宠物养护的知识和产品会对他们产生吸引力,口碑传播成为他们了解宠物信息的重要来源。
而对于老年养宠者来说,由于自身行动的不便利性,他们对于用来排遣孤独的宠物需求更多是“便利”——养起来不麻烦。从这个角度来看,“独立性”更强的猫类、或者更容易养的水族类就有更受欢迎。该群体对于宠物品种的知名度和血统的要求不高,对于宠物产品的购买也倾向于更安全的主流产品。
上述这些差异提示,企业对于场景化消费的深挖与理解是必要并且重要的。
(3)宠物文化的形成,使得宠物消费的范围扩大
随着养宠历史的延长,人们对于宠物文化的理解也日趋加深。宠物,不再被当作“陪伴的工具”,而是成为了“家庭一份子”。对于宠物的照顾也日趋“精神化”——更看重宠物心理的愉悦感以及人与宠物互动的舒适感。因此,与此相关的消费增长也值得企业关注。同时,随着养宠文明化程度的提升,与宠物相关的一些垃圾、污渍处理需求也日趋增长。诸如如何能够更简便地对户内、户外不同场景下猫犬粪便、尿液、毛发的清洁与处理,也可能成为企业产品创新的来源。