品牌活动

 品牌介绍
 刊物

Chapter 02渠道体验:
Chapter 02渠道体验:
受人口红利逐渐下降、疫情引起线下面对面展业受阻以及存量需求触顶导致业务增长乏力等多重因素影响,保险公司以往的粗放人海战术难以为继,同时,在数字化转型的正向引导下,寿险业全面的渠道改革进程加速,营业网点逐渐退出、销售队伍不断清虚,产品销售线上化经营成为趋势。
但线下渠道的清退并不是渠道能力的削弱,而是调优转型,即清退产能低效、发展粗放的“点”,以腾挪出更多的空间铺设集销售和服务于一体的、多维立体的渠道空间,以实现更加迎合客户新需求,更贴合行业发展新形势以及更专业、更综合、价值更高的体验之“网”。
通过调研我们发现,寿险行业在渠道体验方面有以下几大趋势:
清“点”不撤“网”,线下网点机构的这张大网依然存在,传统线下网点和代理人团队仍是主要的接触和购险渠道。调研数据显示,在渠道接触方面,线下网点/ 保险代理人的触达率高达97.1%,几乎有寿险需求的目标受众均已被线下渠道全覆盖(见图5)。
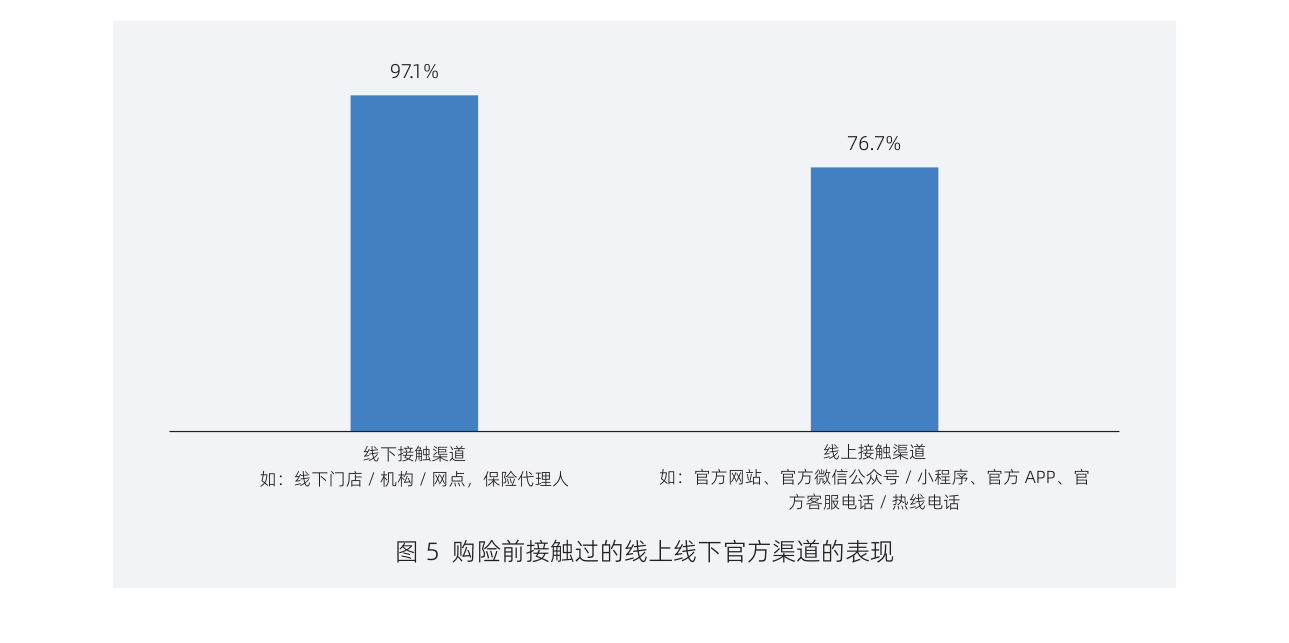
图5 购险前接触过的线上线下官方渠道的表现
在购险渠道选择方面,线下网点/ 保险代理人仍是主要购险渠道,客户占比合计达70.0%。其中,38.5%客户最终通过保险代理人购险,31.5%客户最终通过线下门店/机构/网点渠道购险(见图6)。
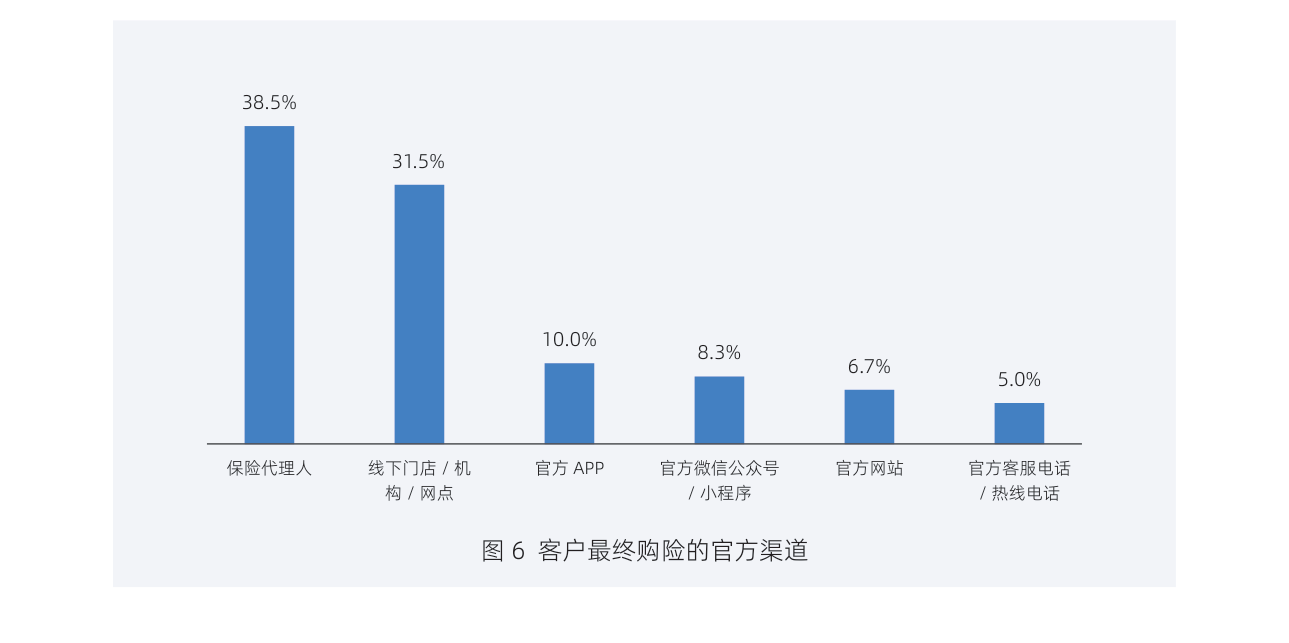
图6 客户最终购险的官方渠道
从婚育状态划分的人群来看,在已婚有孩人群中71.4% 客户选在线下渠道购险,高于其他两类人群(已婚无孩68.5%、未婚61.1%)。这主要源于有孩家庭的保险方案更多样且复杂,因此对线下人工服务的依赖程度更高(见图7)。
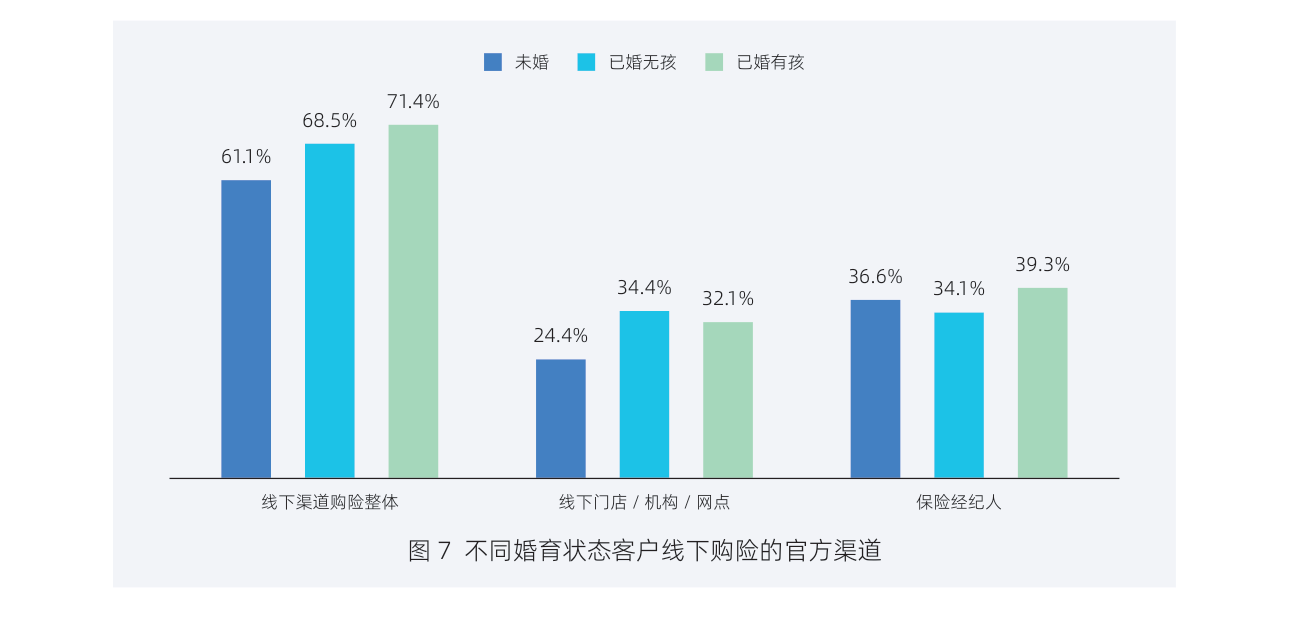
图7 不同婚育状态客户线下购险的官方渠道
从体验痛点层面来看,“除门店 / 机构 / 网点少”是客户反映最多的问题,表现了客户对于业务办理渠道性的需求。其次,体现业务办理时效性的“问题解决速度慢”、“线下业务办理效率低”等痛点,也有较多客户反映。客户对于线下购险销售人员相关体验反馈问题较少;对于线下渠道价格反馈痛点占比最低。(见图8)
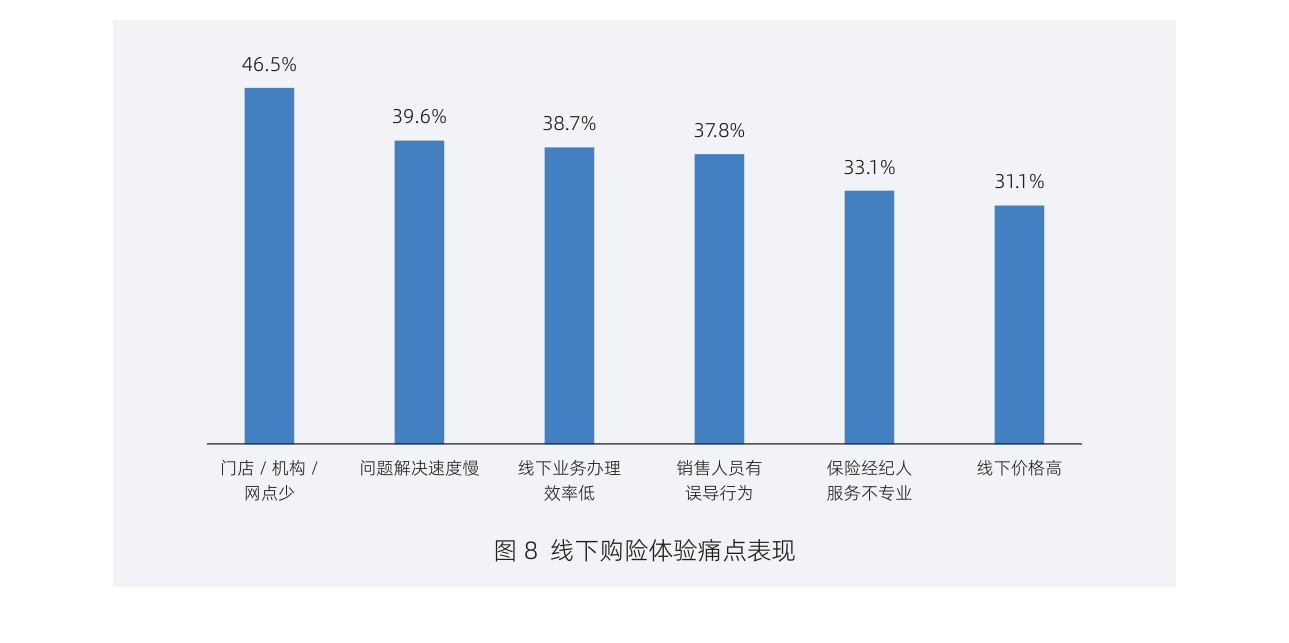
图8 线下购险体验痛点表现
除“门店 / 机构 / 网点少”这一项外,规模型保司“销售人员有误导行为”痛点表现较其他类型保司更为突出,这与寿险行业飞速发展时的粗放式增员直接相关。“人海战术”、“撒网式”铺设线下渠道的方式,积累了庞大的销售队伍。由于缺少足够的培训与人员管理,导致规模型保司人员能力与素质参差不齐,主动或被动对客户造成了误导。随着数字化转型及寿险渠道改革,同时保司对于销售人员的管理及培训也将逐步加强,使销售人员素质得到持续提升,这一问题必将得到改善(见图9)。
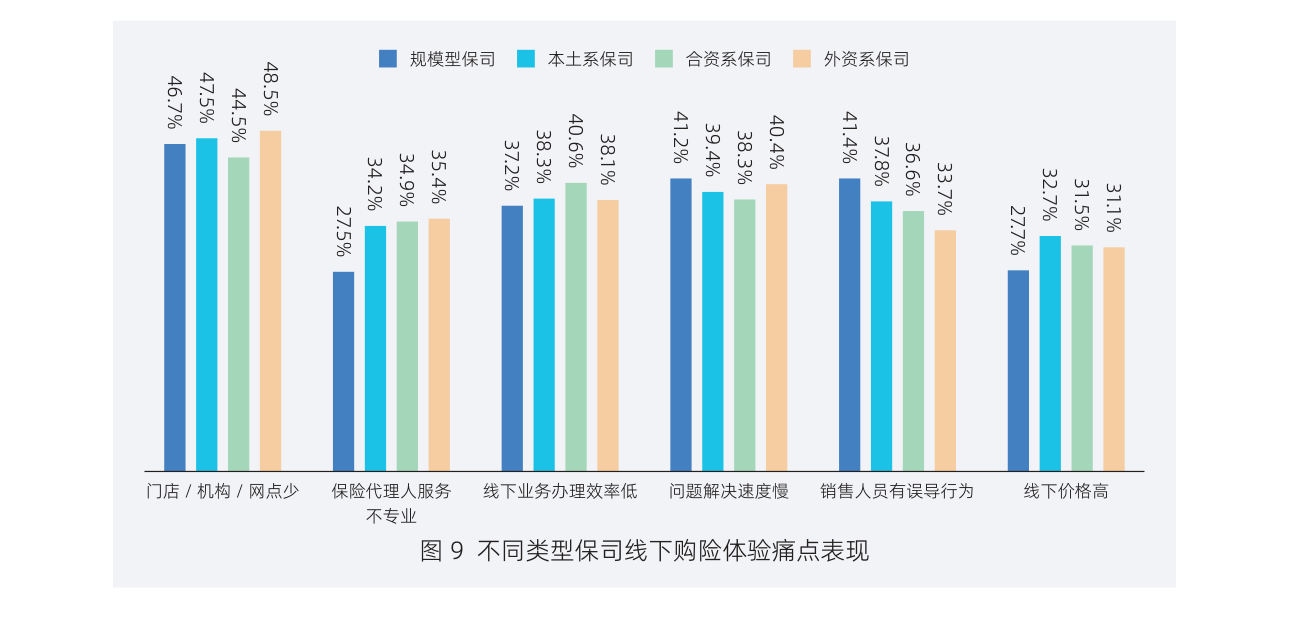
图9 不同类型保司线下购险体验痛点表现
数据说明,一方面几乎所有的目标客户均被线下渠道所覆盖,表现出线下渠道强大的客户触达能力;另一方面,客户的购险场景开始向线上迁移,保司强大的线下触达能力为线上购险场景提供强有力的客户来源和体验协同支撑。所以,在长期的渠道变革进程中,保司线下渠道亟需做好以下三方面:
创新探索:通过产品创新、新客群探索等策略来挖掘新需求。
(1)在纵向深度上聚焦“创新”,一方面通过与产品方协同进行产品创新、培育新需求,另一方面主动洞察客户潜在购险需求、反哺产品创新。
(2)在横向广度上聚焦“探索”,积极探索与拓展新客群,如对有支付能力,但其寿险意识尚未培育、投保需求尚未挖掘出来的年轻客群,进行针对性客户运营,从客户培育、需求满足、产品设计、服务响应、利益赋能等进行全方位的运营策略设计。
降本增效:通过人机结合营销模式实现降本和增效。
(1)继续做好寿险渠道改革工作,培养更专业化、精英化、价值化的线下销售队伍,缩减低效规模,提升价值产出。
(2)借助如大数据和人工智能等保险科技,帮助线下渠道进行更精准的营销触达;通过多平台的整合管理,如售前的销售管理系统、售中的投保平台、售后的保单管理系统,以及客户档案管理系统等多平台的对接打通,方便线下渠道的高效展业和销售管理。
强能提质:随着科技创新对人们日常生活方式的颠覆,客户的行为习惯愈发场景化、碎片化和情绪化,对应的保险服务能否满足触点多样化、服务及时化、体验情感化,这对寿险业以线下触点为主的客户服务提出高要求、新标准。
(1)增强服务能力。将以产品销售为主要行为转变为向客户提供全旅程服务,通过服务体系建设、服务流程重塑等赋能全旅程客户服务。
(2)提高服务质量。将以产品销售为目标转变为以满足客户需求为目标的服务导向,驱动销售角色向服务角色转变,围绕客户需求进行更周全、更贴心、更个性化的高品质服务。
行业整体触网加速,互联网业务成“弯道超车”利器。2022 年1 月,银保监会发布了《关于银行业保险业数字化转型的指导意见》,要求银行保险机构大力推进业务经营管理数字化转型。铺网点、拉人头,曾经是中国保险业惯用的展业方式,但随着保险业的数字化转型深入,保险产品线上化经营已成为趋势。调研发现,寿险行业客户整体触网率高达76.7%,其中规模型保司客户的触网率最高,达81.4%。规模型保司积极响应数字化转型号召,扭转船大掉头难的局面,探索行业数字化转型新范式(见图10)。
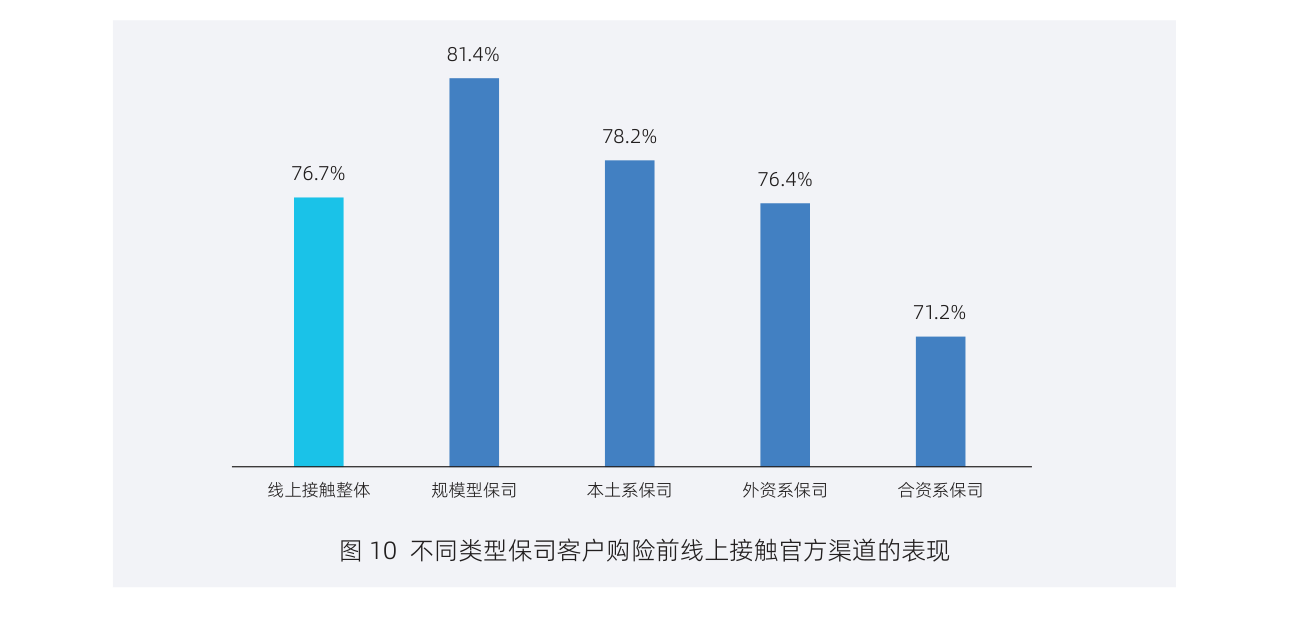
图10 不同类型保司客户购险前线上接触官方渠道的表现
新一代年轻人群的触网率更高。35 岁以下消费群体接触线上渠道的占比最高,18-25 岁客户中接触过线上渠道的占比86.6%,26-30 岁客户中接触过线上渠道的占比高达87.1%,31-35 岁客户中接触过线上渠道的占比85.8%。他们的日常触网行为更多,使得线上渠道运营的渗透率逐步提升;另一方面,针对一些条款简单、金额不高的保险产品,无需线下渠道的介入,更适合线上渠道进行销售(见图11)。
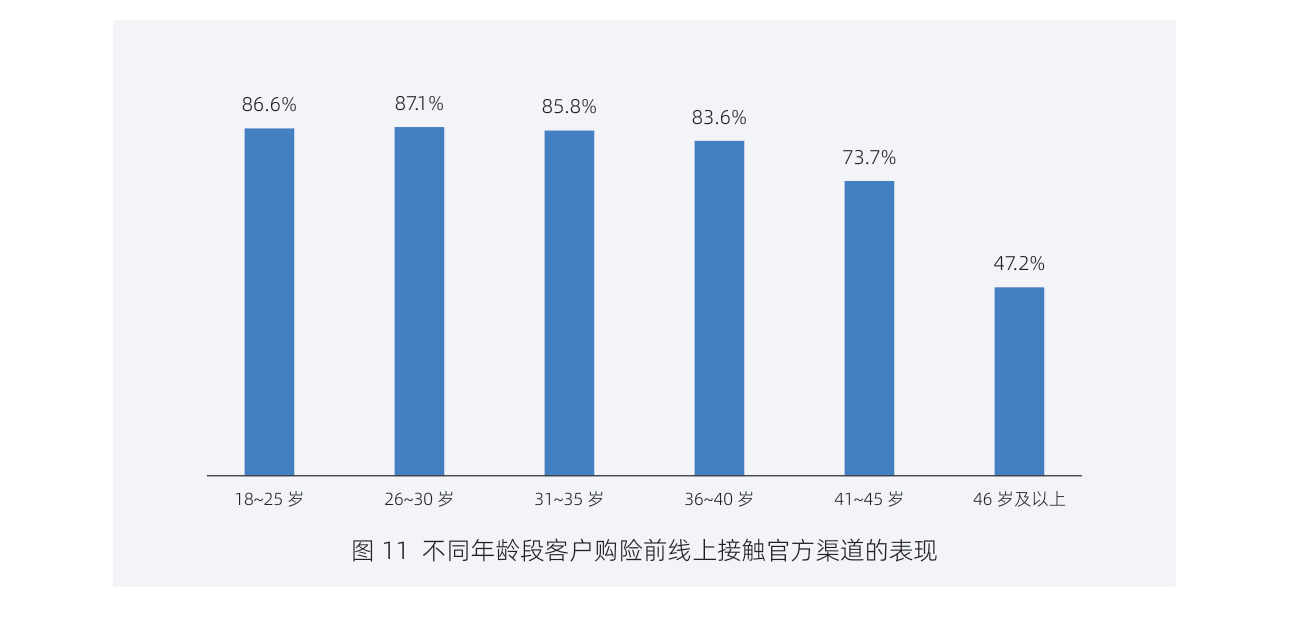
图11 不同年龄段客户购险前线上接触官方渠道的表现
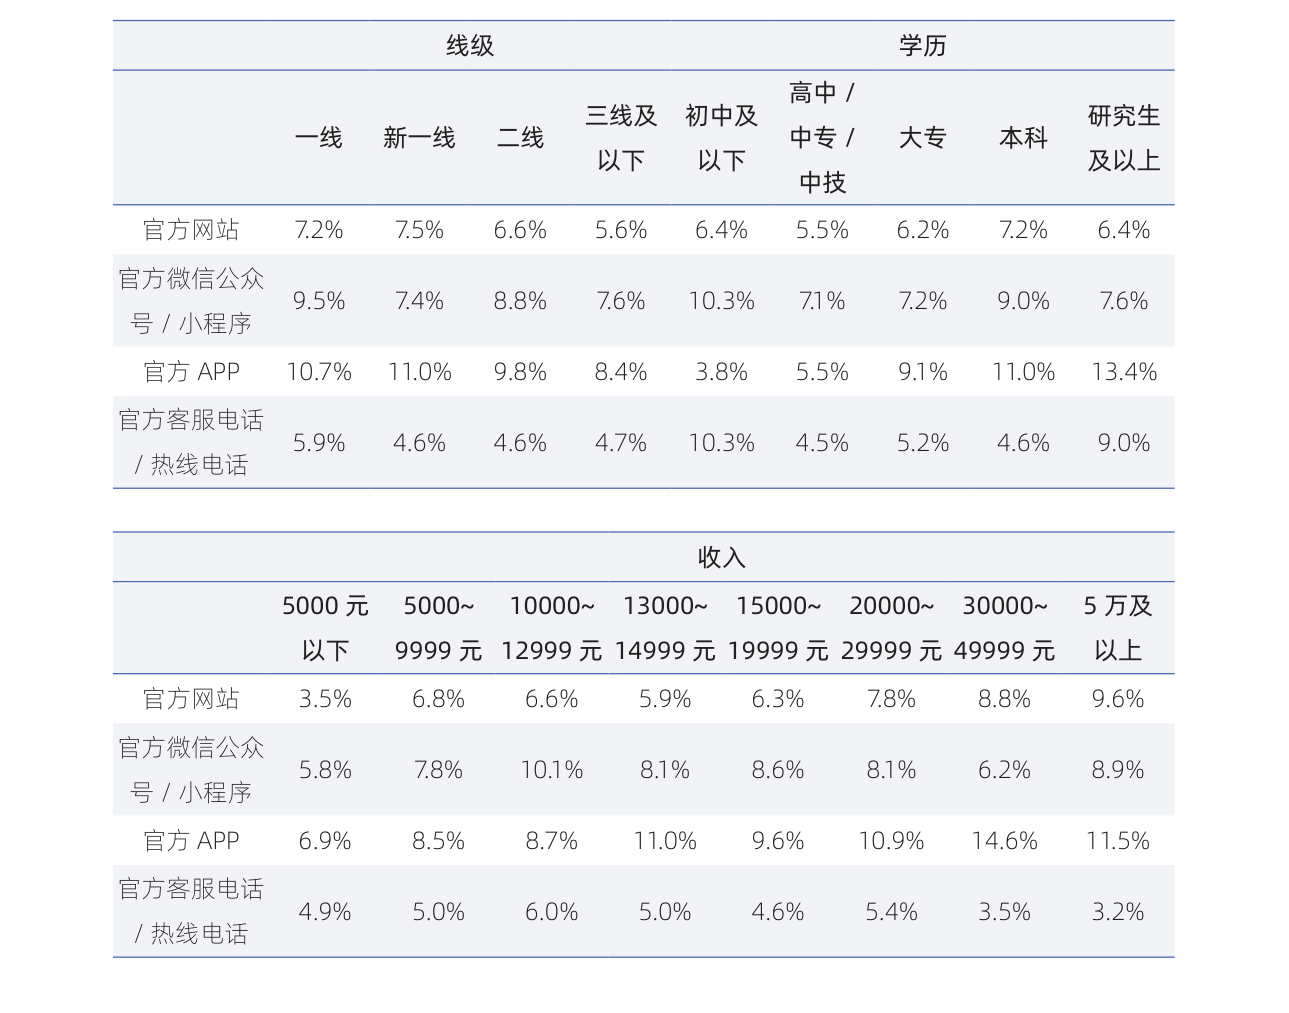
双高人群更易接受线上渠道购险。调研数据显示,相比于其他人群,高学历、高收入人群的触网率更高(见图12)。此外,在购险场景上,通过线上渠道购买保险的比例也更高(见图13),这其中又以APP 应用为主要的触网方式(见表1)。一方面高学历、高收入人群更易理解相关产品的条款内容,他们对新鲜事物的接受程度普遍较高,另一方面,便捷、省心的线上投保更加契合目标人群日常快节奏的工作生活状态。
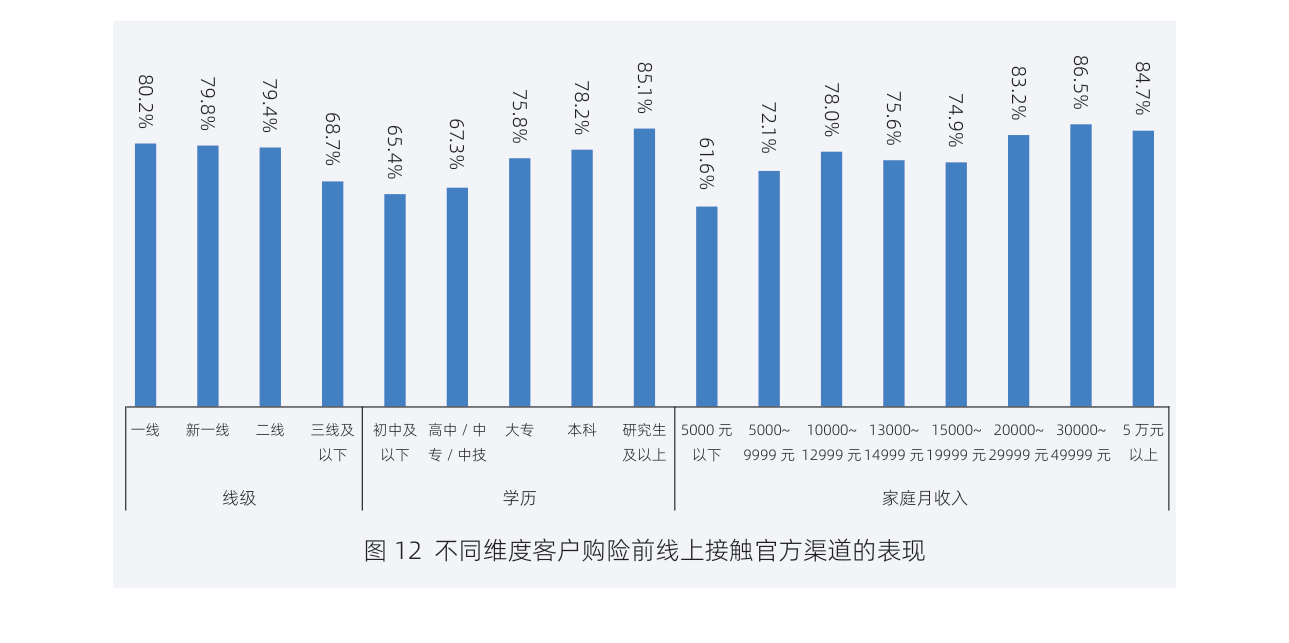
图12 不同维度客户购险前线上接触官方渠道的表现
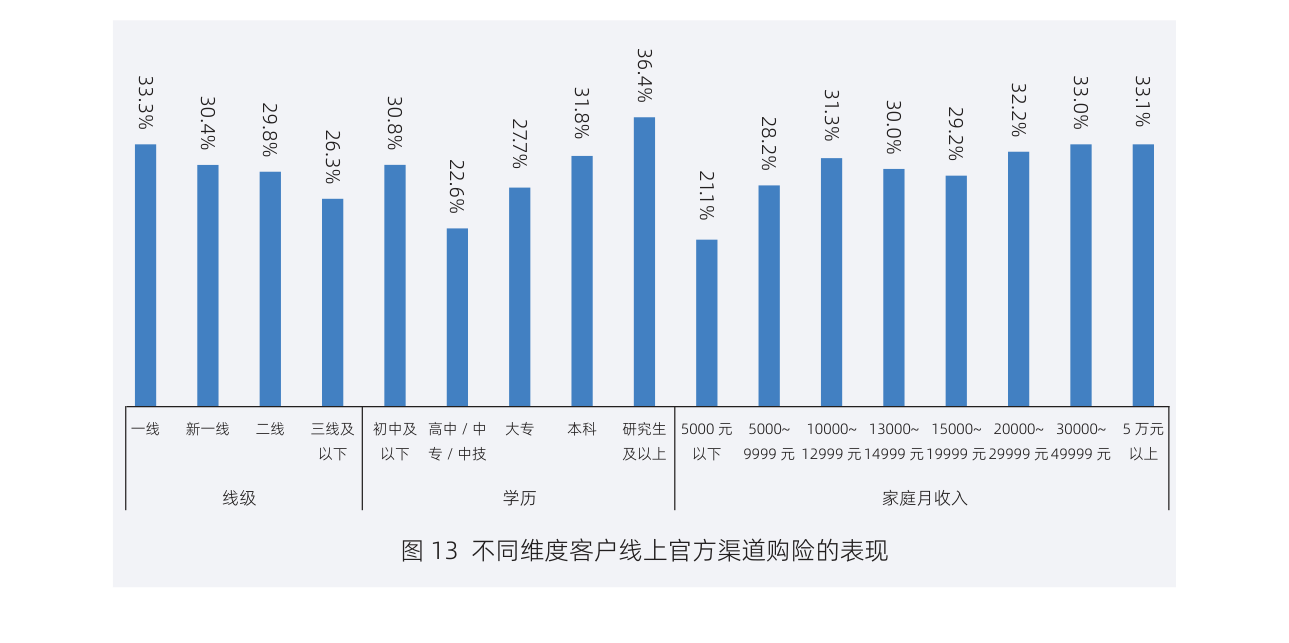
图13 不同维度客户线上官方渠道购险的表现
表1 不同维度客户线上官方渠道购险的表现
 在分品牌的线上渠道触达方面,规模型保司积极投入到数字化转型中,在数字化建设方面更有优势。中国人寿的整体线上触达率高达86.2%,领先明显(见图14)。平安人寿以官方APP- 平安金管家作为其线上触达的主要阵地,较大幅度领先于其他非规模型保司(见图15)。此外,借助互联网业务,一直受制于网点和销售队伍后发的保司,更有意愿进行线上化尝试,试图实现“弯道超车”。以中意人寿为代表的合资系保司,其整体线上触达率高达85.0%,已逐渐向规模型保司的线上化触达水平看齐。
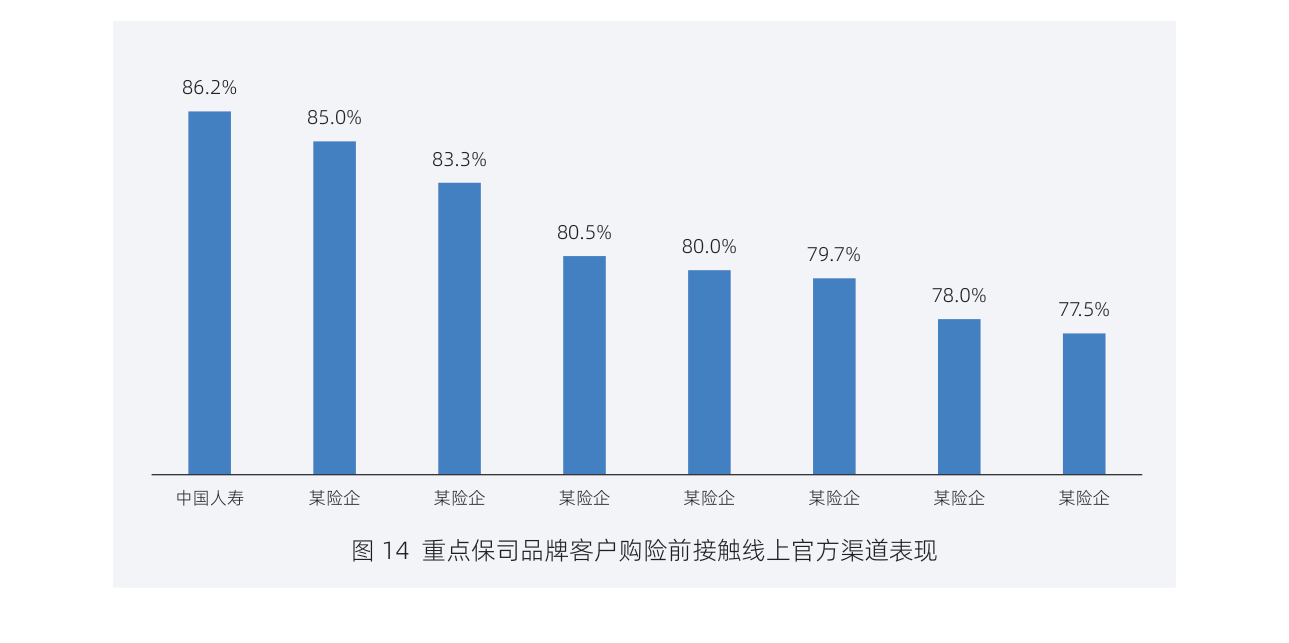
图14 重点保司品牌客户购险前接触线上官方渠道表现
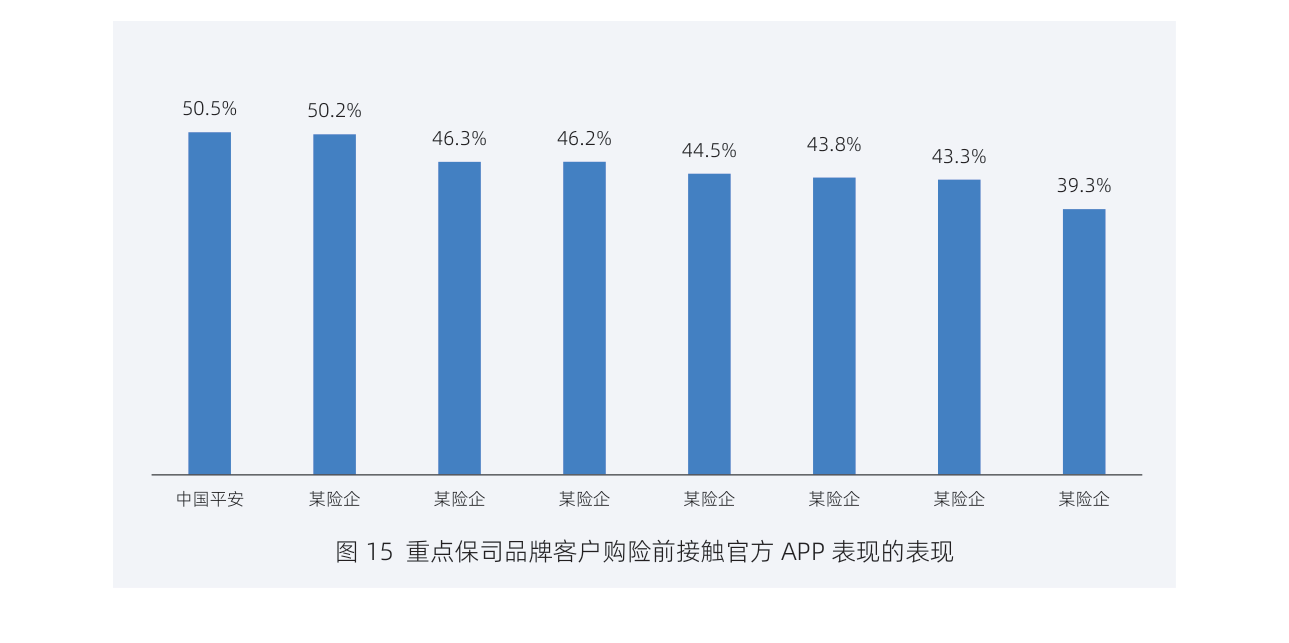
图15 重点保司品牌客户购险前接触官方APP 表现的表现
渠道建设火力全开,助力客户行为习惯逐渐向线上+ 线下融合。调研发现,整体上有73.8% 的客户同时接触过线上和线下两种渠道,其中,寿险客户“线上+ 线下”融合的行为习惯及渠道协同趋势预计短期内不会改变。此外,规模型保司线上+ 线下渠道“融合化”占比为78.7%,这表明,其针对线下渠道大力改革的同时,也同步在快速建设线上渠道,以便能迅速、准确地迎合广大保民日益高频且个性化的保险需求(见图16)。
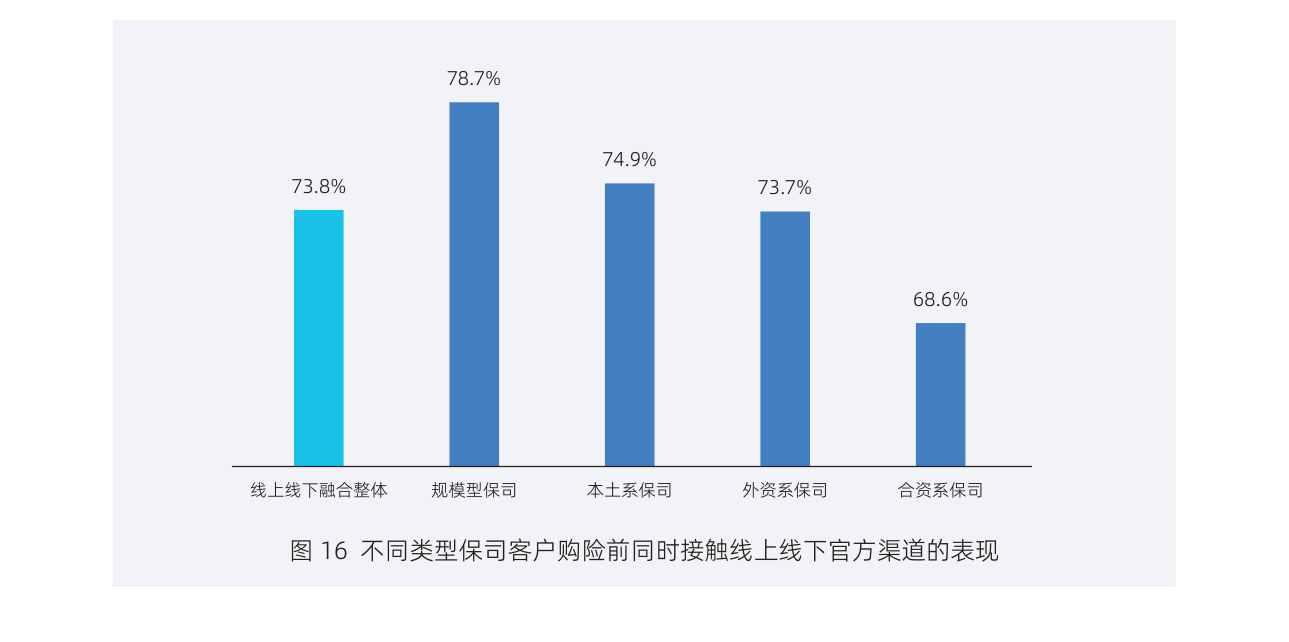
图16 不同类型保司客户购险前同时接触线上线下官方渠道的表现
分品牌来看,在同时接触线下线上渠道的客户占比TOP3 排名中,中国人寿83.5%、中意人寿82.0%、阳光人寿81.0%(见图17)。线上+ 线下渠道融合的发展模式,可以为客户带来更全面、周到的保险体验。从客户全生命周期旅程的视角来看:
1)投保前,在与客户接触阶段,保司通过运用大数据、智能推荐等技术,可针对目标客群探索产品和渠道的创新体验。同时,结合线上渠道流量大、客户互动粘性强、客户接触场景广、产品展示可视化程度高等优势,可以实现比传统的人工展业更高效、精准、广泛的客户触达。
2)投保中,针对复杂的保险方案,由线下渠道为其提供详细的人工服务,可以为客户带来安全信任的投保体验。同时,借助数字化的展业工具,支持快速简捷的完成资料提交、审核等核保业务操
作,即提升展业效能,又为客户带来更方便的投保体验。
3)投保后,在理赔、增值服务等阶段,线上化的客户自助报案理赔工具、微信公众号和小程序等“零距离”的客户服务触点,以及7*24 小时管家式的贴心服务等,实现多渠道协同的服务响应。
以上这些均是围绕以客户为中心,贯穿全客户生命周期,通过多样化的渠道协同策略,打造线上+线下一体化的服务体系。
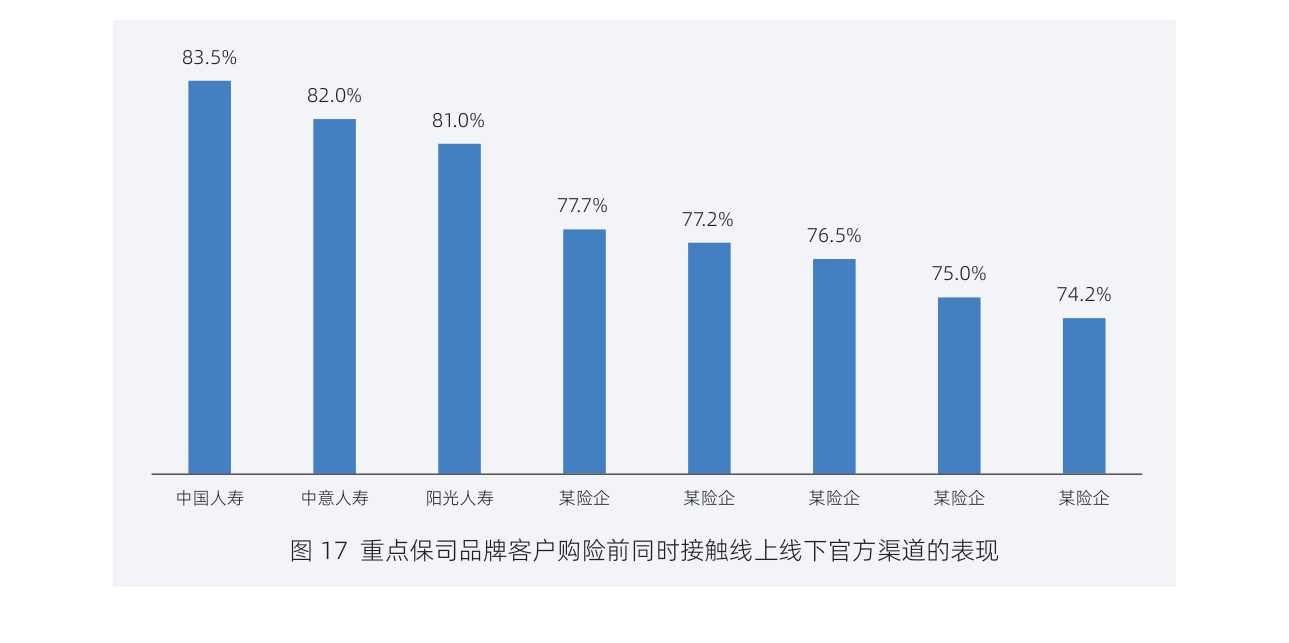
图17 重点保司品牌客户购险前同时接触线上线下官方渠道的表现