品牌活动

 品牌介绍
 刊物

实体店:体验赋能,重拾增长
二 零售热点剖析
Chapter 02
实体店:体验赋能,重拾增长
1.1 实体店的未来在于体验经济
随着消费者线上购物习惯养成与各品类线上消费的快速增长,线下客流不断被稀释,线下实体店的竞争也越来越激烈。但线下的购物与消费体验是线上无法替代的,尤其是一站式的服务、消费氛围感、互动感,与对商品实物的体验都是线上无法比拟的。在本次众言科技线下零售体验调研中,32.5%的顾客表示在线下购物或消费时,体验会直接影响其购物/消费的选择,24.8%的顾客表示在意购物/消费的尊享感。线下实体店的未来在于体验经济,借助体验建立品牌/门店与顾客的情感联结。
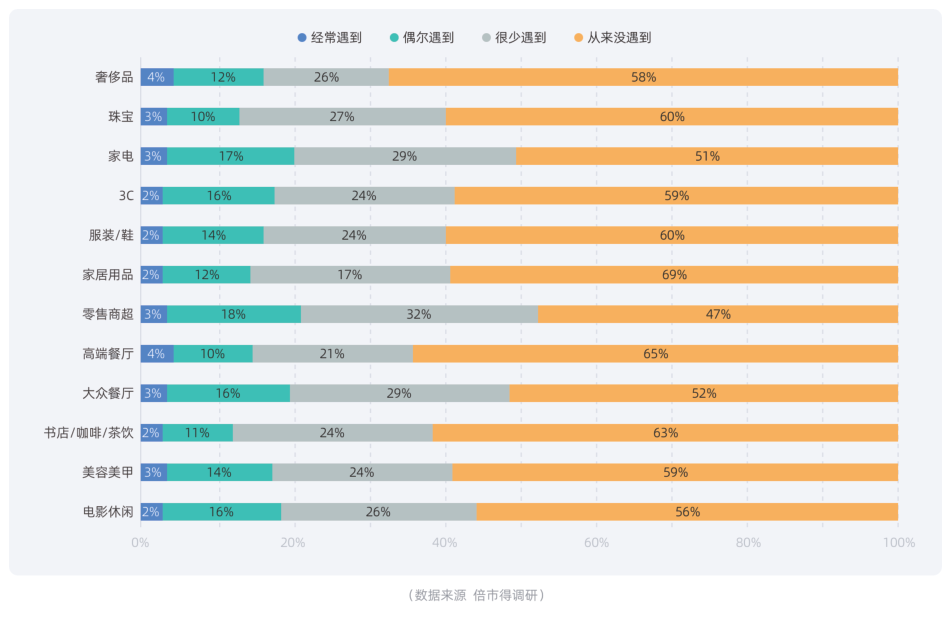
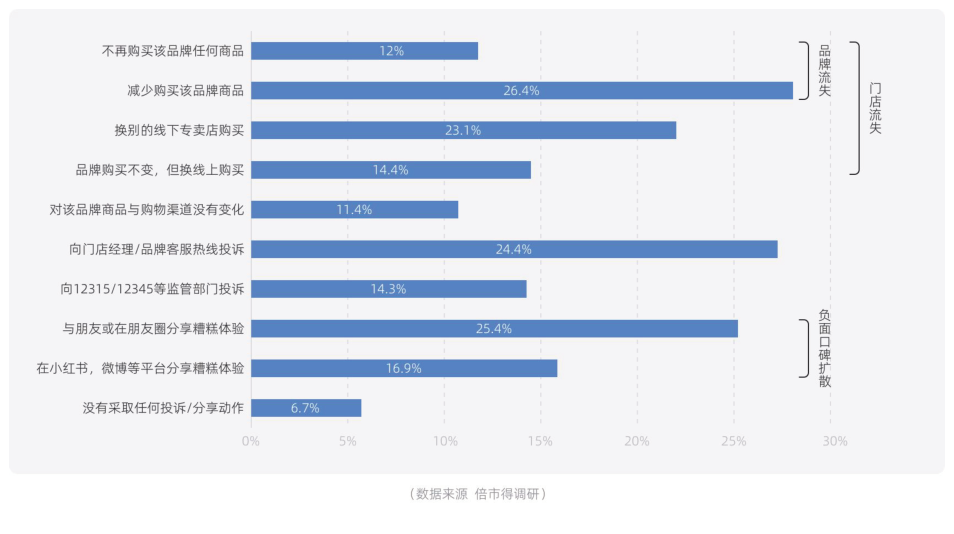
另一方面,很多线下实体店受困于消费者复购低,不清楚消费者为何流失。本次众言科技线下零售体验调研中,我们调研了奢侈品、珠宝、家电、3C、服装/鞋、家居用品、零售商超、高端餐厅、大众餐厅、书店/咖啡/茶饮、美容美甲、电影休闲12 个行业的线下实体连锁店体验,发现:对门店体验水平抱有较高期待的奢侈品与高端餐饮,顾客感觉“经常遇到糟糕体验”的比例最高。其次为在零售商超、家电连锁/品牌专卖、大众连锁餐厅消费的顾客,他们也对“遭遇糟糕体验”也很有共鸣。
图15·消费者在实体店的体验
这也是为什么我们尤其需要对连锁实体店进行实时体验监测和诊断,基于客户旅程,挖掘客户之声,找到体验痛点,改善顾客体验。线下实体店要与线上一拼,唯有体验致胜。
图16·消费者在遇到糟糕体验后的行动
1.2 线下门店体验类型划分
不同行业顾客对体验类型的需求是不同的,根据体验对实体店消费的重要性,与消费者对与服务员互动需求的高低,我们把体验类型分为四类,分别为:极致体验、沉浸体验、互动体验与门槛体
图17·体验矩阵分析图
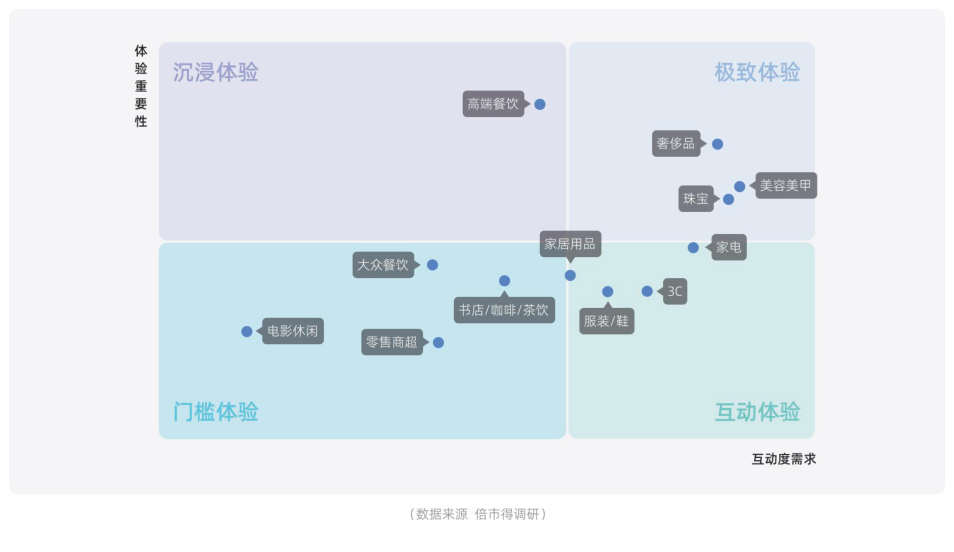
·极致体验:极致体验意味着对消费者来说,线下门店提供的体验对决策影响非常大,对“与店员互动”的需求高,希望门店提供全方位的满意体验。不仅限于产品和服务本身的品质和设计,还涵盖了环境布置、氛围营造、个性化定制、人性化互动等多个方面。典型线下门店代表:奢侈品、珠宝、美容美甲等。
·互动体验:互动体验意味着,线下门店的体验对是否消费的影响不是非常关键,但消费者对店员的依赖度高,明显高于购物环境等其他因素。典型线下门店代表:家电、3C、服装/鞋、家居用品等。
·沉浸体验:沉浸体验对消费者来说,线下门店体验直接影响消费决策,但对“与店员互动”的需求度底,对店内环境、产品/服务质量等其他体验要求高,希望提供私密的、有氛围感的沉浸式体验。典型线下门店代表:高端餐饮(客单价千元以上)等。
·门槛体验:门槛体验意味着对消费者来说,线下门店提供的体验对是否购物/消费的决策影响不是非常关键,与店员的互动需求也不是非常高,只要提供的体验达到一定门槛水平就行。消费者更在意商品/服务本身带来的体验。典型线下门店代表:大众餐饮、书店/咖啡/茶饮、零售商超、电影休闲等。
1.2.1 极致体验对极致体验相关行业(如奢侈品、珠宝、美容美甲),消费者对线下服务体验的要求更高,尤其在互动服务上。6 成以上消费者提及近一年在奢侈品、珠宝与美容美甲线下门店购物消费中,对门店人员服务有过不爽。其中,被差异化对待、服务态度不一致与导购没有主动告知营销活动/优惠政策,是极致体验行业的共性痛点。
奢侈品行业一为社交、为体验而购尚感”来突出体现购买奢侈品的自我认同。“人无我有,人有我优”,购买奢侈品不只是对物质的在奢侈品店线下购物的全程体验对顾客格外重要,更不要说对20%的“钱不是问题”的富裕阶层客群。
很重要,且近一年奢侈品行业顾客对这方面的服务满意度不高,是奢侈品线下门店的行业痛点。
奢侈品顾客期待能够参与到更多品牌方的邀请活动,如体验类活动、时尚活动、演出和派对等,希售人员离店后回复不及时不爽。
珠宝行业一为真爱、为悦己、为增值珠宝在线下呈现低频消费、高客单价的属性。对于顾客而言,珠宝的主流消费场景是真爱(求爱/订婚/求婚/结婚相关)、悦己、传代、送礼和投资,珠宝购买不仅有商品本身的功能属性,还有较高的情感属性。46%的顾客在购物时在意珠宝的试戴体验,如何为顾客提供极致沉浸感的购物场所,令人愉悦的试戴体验是珠宝行业线下门店体验提升的核心诉求。
美容美甲行业一变美是亘古不变的刚需以美容美甲为代表的线下“颜值”服务业,面向客群以女性为主,消费者主打的需求是“变美”,但实际门店体验中,消费者的情绪诉求不容忽视。他们不只期待变美的功能性诉求,还期望线下门店提供治解压、放松、治愈的互动沉浸体验,这意味着灯光、香氛、音乐、碰触的体感(温度、力度、滑度)需要精心设计才能给到顾客极致感的体验。
1.2.2 互动体验对于互动体验型行业(如家电/3C、服装/鞋、家居用品)来说,消费者认为线下体验对购物决策的影响不是非常关键,但对购买咨询等与人互动的需求较高。6 成左右的顾客表示选择该行业线下门店购物是为了能够体验到真实的商品或试穿/试用的体验感,消费者到互动型体验门店购物的核心驱动就是“对商品感知得到”,他们不仅关注门店商品的款式与品质,也在意与服务员的互动,家电/3C 行业一让消费者“看得见、摸得看、试得爽”的实感体验家电/3C 行业线下门店需要尽早改变以往以实物展示为主的模式,而是帮助消费者深化对商品的感知,这不仅包含产品展示和试用,而是为消费者提供包括视觉、触感、声音、嘎觉的全方位实感体验,创造让人舒适愉悦的场景。
服装/鞋行业一场景化、潮流化、多巴胺情绪沟通服装/鞋行业是受线上冲击较大的行业之一,随着疫情结束,线下客流正在伴随着户外场景的兴起逐渐恢复。但是如何提升线下客流、吸引顾客更多光顾门店依然是时尚行业线下零售遭遇的主要挑战。
越来越多时尚品牌开始借助有趣、有料、有网红打卡元素的线下门店拢客。实景呈现品牌所倡导的生活方式;为客户提供“潮”体验;借助多巴胺明亮色彩与客群进行情绪沟通等,成为当前时尚零售线下体验的趋势热点。通过将门店从单一购物动机拓展为多重体验动机,希望帮助品牌重拾线下流量。
此外,24.8%顾客的糟糕体验是因为在线下服装店的试穿体验不爽,期待有更好的试穿环境与服务,对试衣间的隐私、配套,试衣时与销售人员的互动较为看中。
家居用品行业-生活方式+,打破场景边界,横向体验叠加家居用品馆则通过围绕某种或几种不同风格的生活方式,塑造具象化的“家”来与消费者建立情感共鸣。同时,家居用品店也更多开始跨界发展,借助儿童娱乐、特色餐饮等方式,通过叠加体验来改变家居用品场景低频消费导致的客流不足问题。
1.2.3 沉浸体验对于沉浸式体验的线下门店(如高端餐饮),消费者对人员的互动需求没有那么高,但对消费环境、沉浸式体验需求高。这意味着保留一些私人空间的消费体验对该类门店格外重要。
高端餐厅一享受一流美食,不被过分打扰调研发现,消费者对高端餐厅的体验关注点更多在餐品质量、人员服务、高端尊享体验与就餐环境。消费者期望在与奢华有艺术感的就餐环境中,体验丰富、有创意、食材考究、口味地道的美食,享受周到且不被过多打扰的私密体验。消费者期待的是色香味触多重感官的心流体验,安静、松弛、沉浸地享受美食。
虽然对互动需求度不太高,但消费者对人员服务质量的要求并不低,有13.5%的消费者表示在高端餐厅遇到过糟糕体验,而他们中3 成表示是因为没享受到高端餐厅应有的服务和体验而不爽。
1.2.4 门槛体验对于门槛体验的线下门店来说,体验并不是引流的关键要素,产品或服务的品种、质量与价格对客流更重要。虽然体验的重要性并不高,达到一定的门槛,消费者就不容易因为体验流失,但体验却是这类线下门店构建差异化的重要落脚点之一。
零售商超一网红品、选品竞争力与关键商品的价格力更多消费者在零售商超购物中在意商超的商品选品与质量、逛超市的体验与价格促销。消费者因网超在选品(独特/稀缺性或口味等)或关键商品的价格上给到消费者满意的体验,那么消费者会忽略等待时间等其他体验要素而积极前往。此外,差异化的零售商超也在不断尝试通过场景营造,给消费者不一样的购物体验。
大众餐饮一等待时长是最多提及的痛点消费者在大众餐饮消费中更关注餐品品质、人员服务质量与就餐环境。而在大众餐厅遭遇较多不爽体验更多是“等待时间”,如排队长、上菜慢、买单久。人们更多基于社交平台的分享或口碑选择餐饮店,因此“等待时间”成为大众餐饮上提及最多的痛点。
书店/咖啡/茶饮一对非快捷式门店体验更在意门店环境消费者更关注书店/咖啡/茶饮的店内环境与餐饮/书品的质量。对非快捷式咖啡/茶饮线下门店来说,第三空间环境的营造对消费者的体验比较重要。分量少、价格贵与(书店)休息区少是提及较多的痛点。
电影院一观影舒适度是电影消费中的主要痛点消费者在电影消费中更关注影院环境与视听效果。因而,对电影院的温度与通风、座位舒适度、脏乱差或有异味、音响效果不佳等影响“观影舒适度”的问题,是观影消费中的主要不满点。
1.3 “体验”成线下零售关键发力点
在线上购物的巨大冲击下,体验成为线下零售拢客、固客的关键要素。但随着企业发展、组织壮大,对顾客的敏感度却很可能会降低。虽然近年来,“以客户为中心”“体验是线下门店致胜关键要素”成为商界共识,但如何设计出符合期待、或者有惊喜感的体验旅程是当今企业面对的重要课题。
以客户为中心,进行360 度的体验管理不能只停留在企业理念与口号层面,而应该量化、执行;通过敏捷化、智能化、精准化、体系化的体验管理系统就完全可以实现。