品牌活动

 品牌介绍
 刊物

(三) 现场观赛:多数观众愿为观赛奔赴外地
(三) 现场观赛:多数观众愿为观赛奔赴外地
去现场观看的观众在总人数中占比约12.5%。其中,半数以上观众去过本地赛区,也去过其他赛区观赛(54%),27%观众从外地到江苏观赛,仅19%观众只在本地观赛。说明“苏超”已经超越了地域性业余联赛的范畴,绝大多数观众愿意为追随赛事而跨城移动。
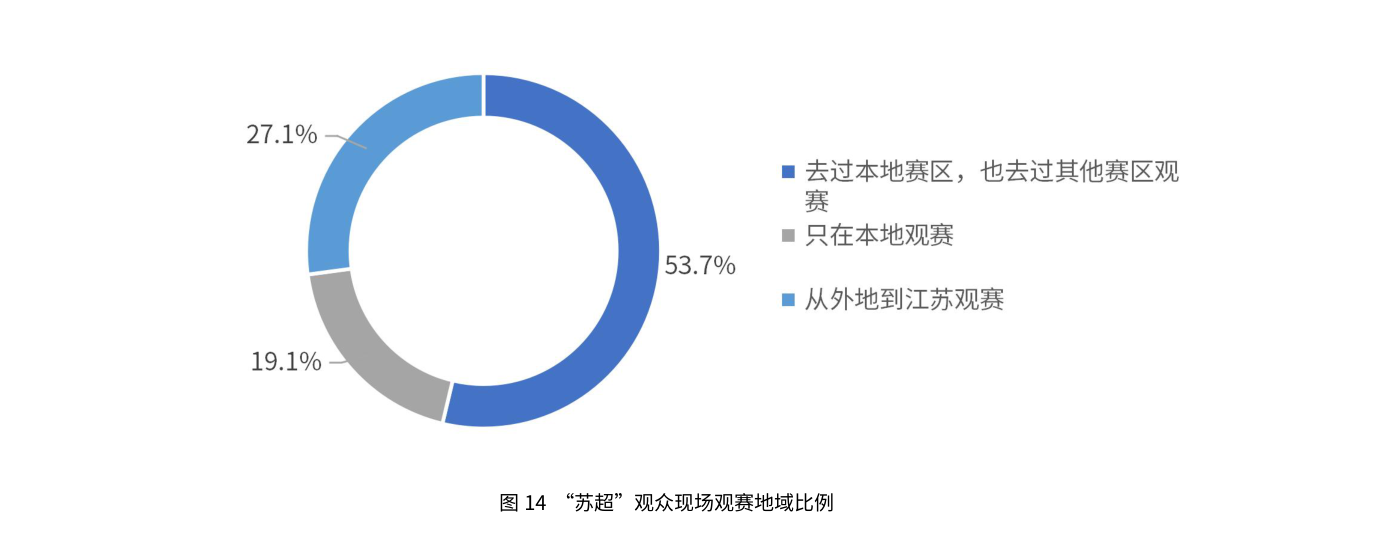
图14 “苏超”观众现场观赛地域比例
倍市得调研显示,在本地观赛的观众,去现场以汽车或公共交通为主,打车/网约车占比52.6%,自驾占比48.2%。江苏省内用户自驾出行比例略低于总体水平。
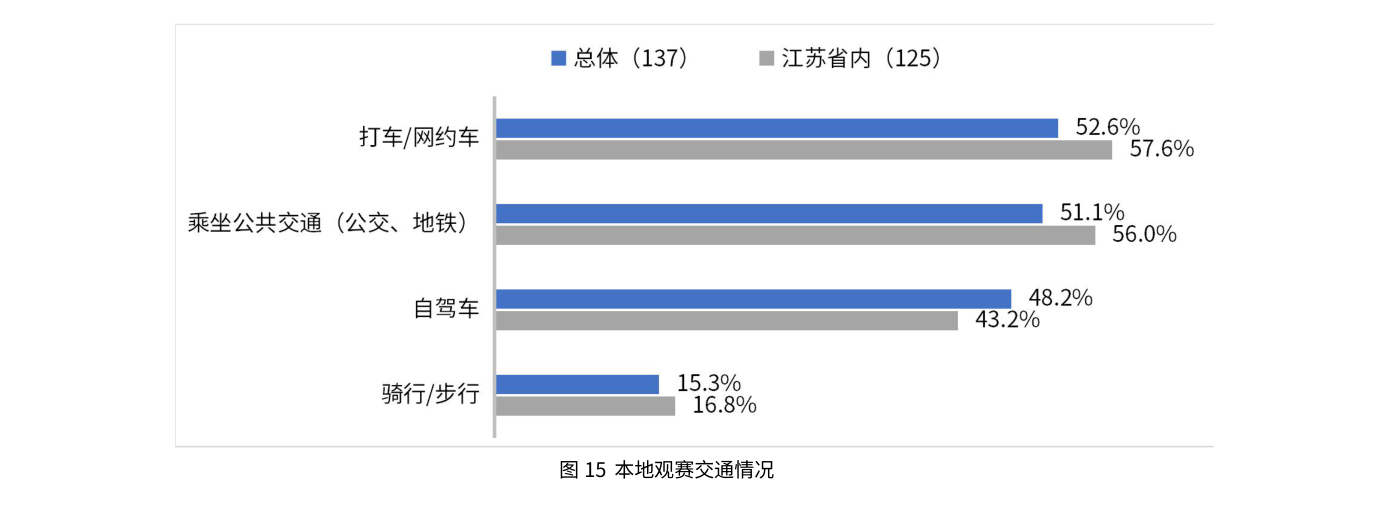
图15 本地观赛交通情况
通常与他人一同观赛,主要是朋友/同事、伴侣和球友,但也有38%的观众是自己观赛。说明“苏超”已经成为群体性活动,更加增进个人情感沟通与连接。
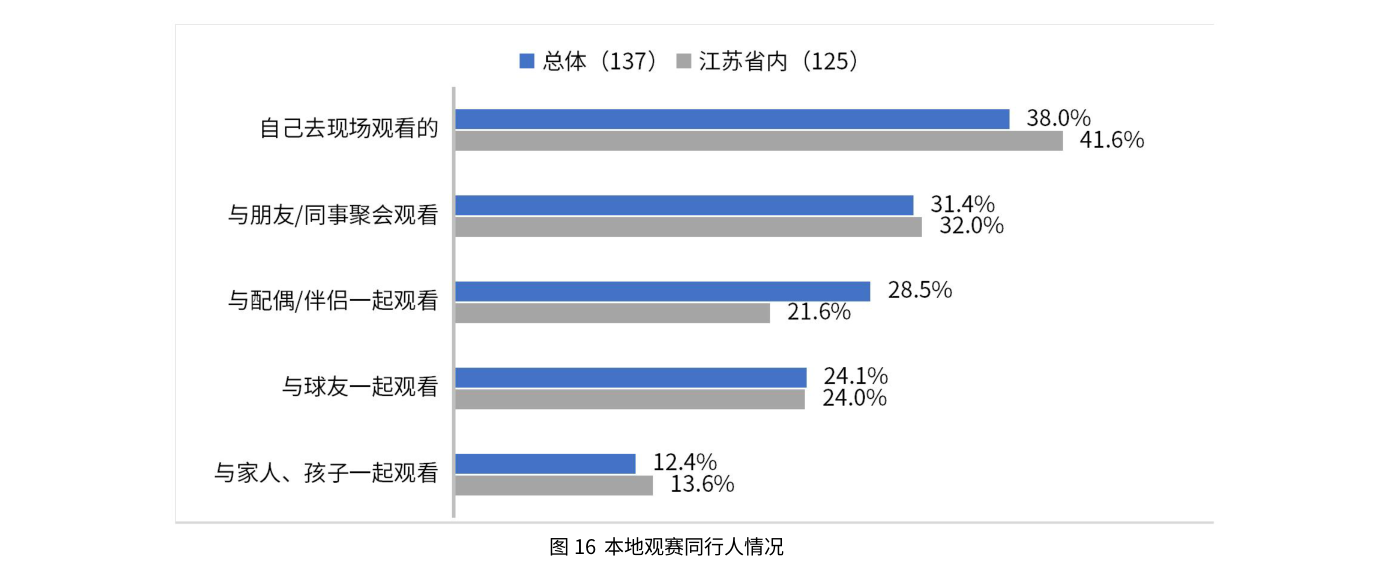
图16 本地观赛同行人情况
3)观赛消费情况:饮料/零食、餐饮、交通为主要开支
在本地观赛,主要消费为饮料/零食、餐饮与交通,餐饮每场消费多高于100 元,交通费用每场多为100 元以下;球队周边纪念品的消费率为56.2%,且消费100-499
元比例较高,也有39.4 观众会购买球队装备与脸贴,消费多为100 元以下,这些体现出“苏超”在商业周边的消费带动能力。26.3%本地现场观众也会为看比赛而付费会员,实现线上与线下的联通。根据消费区间测算,本地观赛每场消费额为157,046 元。
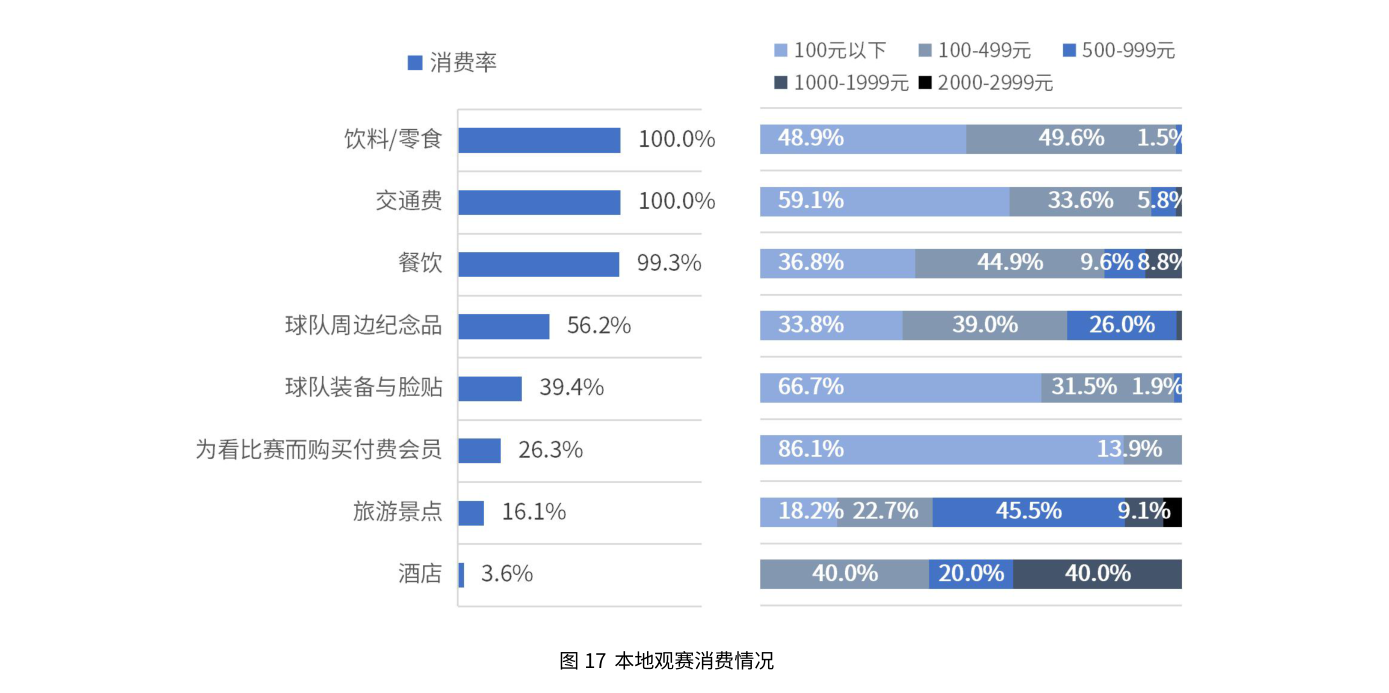
图17 本地观赛消费情况
从本地观赛消费额的构成来看,餐饮、交通费和球队周边纪念品是消费三大主力,占比分别为30.9%、17.1%和17.0%,充分体现了赛事商业化的直接拉动作用。
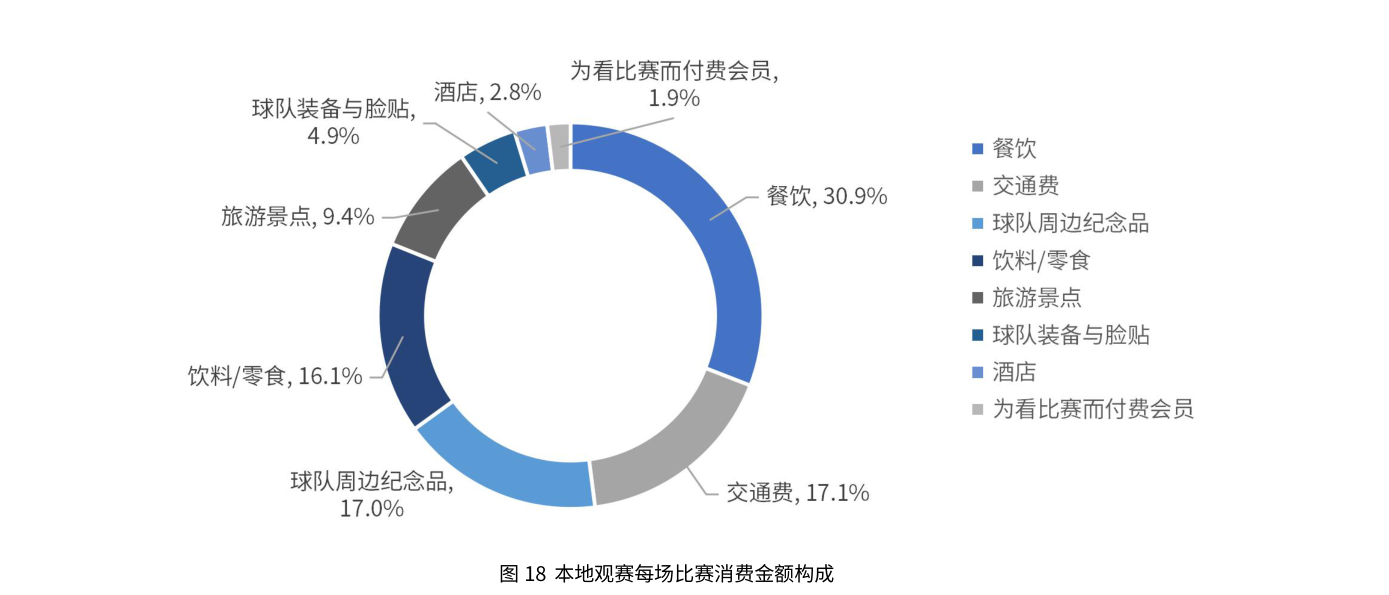
图18 本地观赛每场比赛消费金额构成
2.异地观赛
1)异地观赛原因:情感驱动跨省,观赛带动旅游
凭借“苏超”深厚的地域情感和身份认同,江苏省内观众前往异地观赛为家乡球迷,借观赛机会前往江苏其他城市旅游;半数周边外省市观众表示也是借观赛机会来江苏旅游,说明赛事吸引力已成功辐射到长三角等邻近区域;而较远省市的占比目前较小,但仍具备一定的全国知名度潜力。
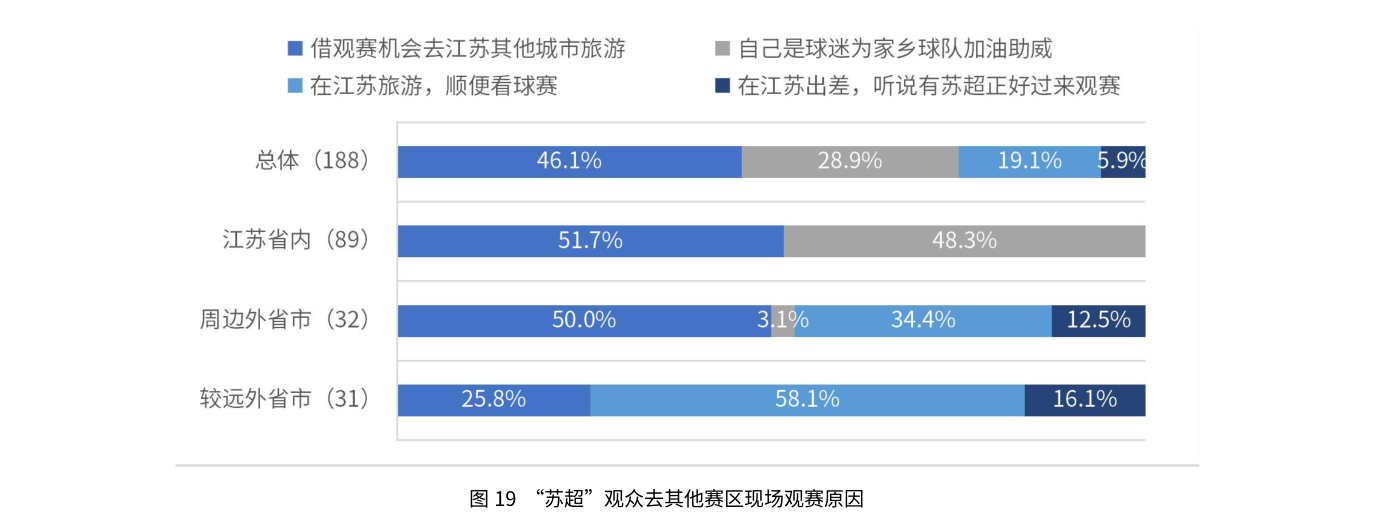
图19 “苏超”观众去其他赛区现场观赛原因
2)交通与停留时长:高铁/火车为主,近八成观众停留1-2 晚
异地观赛观众主要选择高铁/火车出行,对于较远外省市观众来说,到当地后也会更多选择公共交通或打车为主,在交通方面有较大贡献;周边外省市观众也会选择自驾前往观赛地点,会为当地路面交通有一定的经济贡献。
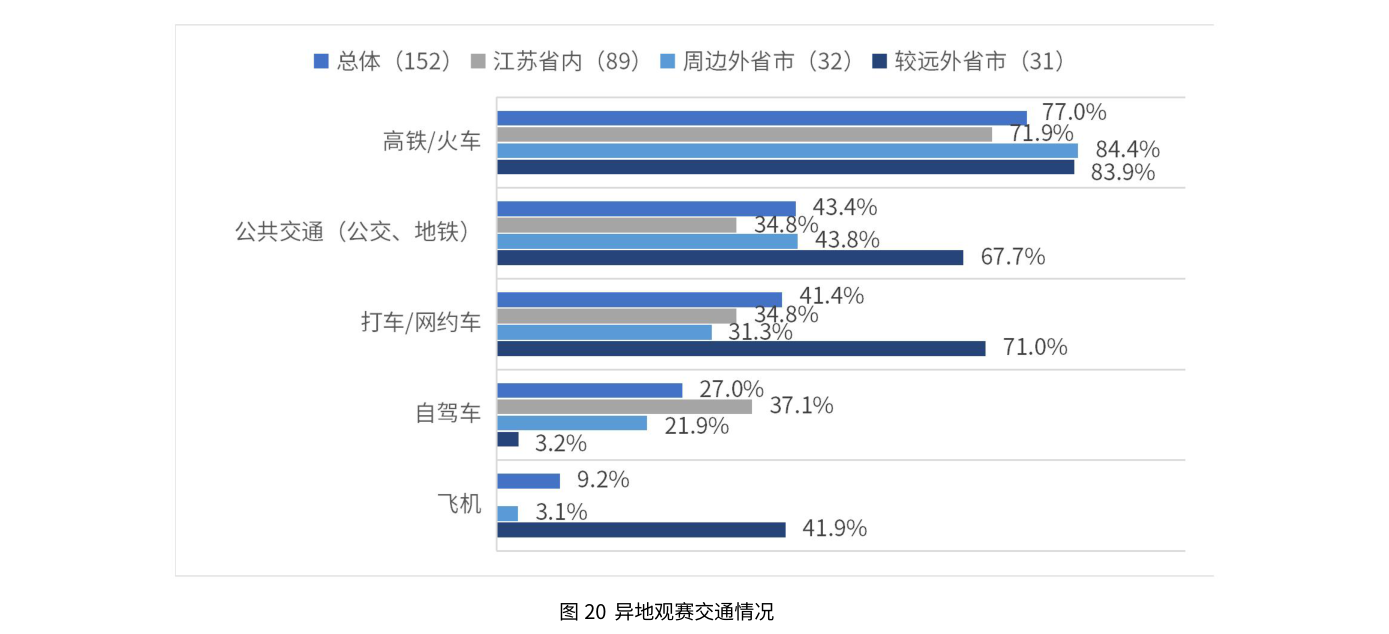
图20 异地观赛交通情况
对于江苏省内观众来说,异地观赛停留一晚比较主流,但也有21.3%观众会停留2晚,是赛事拉动“住宿+餐饮+旅游”消费最核心的群体;对于周边外省市观众来说,最少停留1 晚,且停留2 晚居多,以过周末为主,也能够较好拉动当地经济;而较远外省市观众则更多停留2 晚以上,属于中长途旅行,印证观赛并非其来当地城市的主要目的。总体而言,“苏超”可以助推周末游。
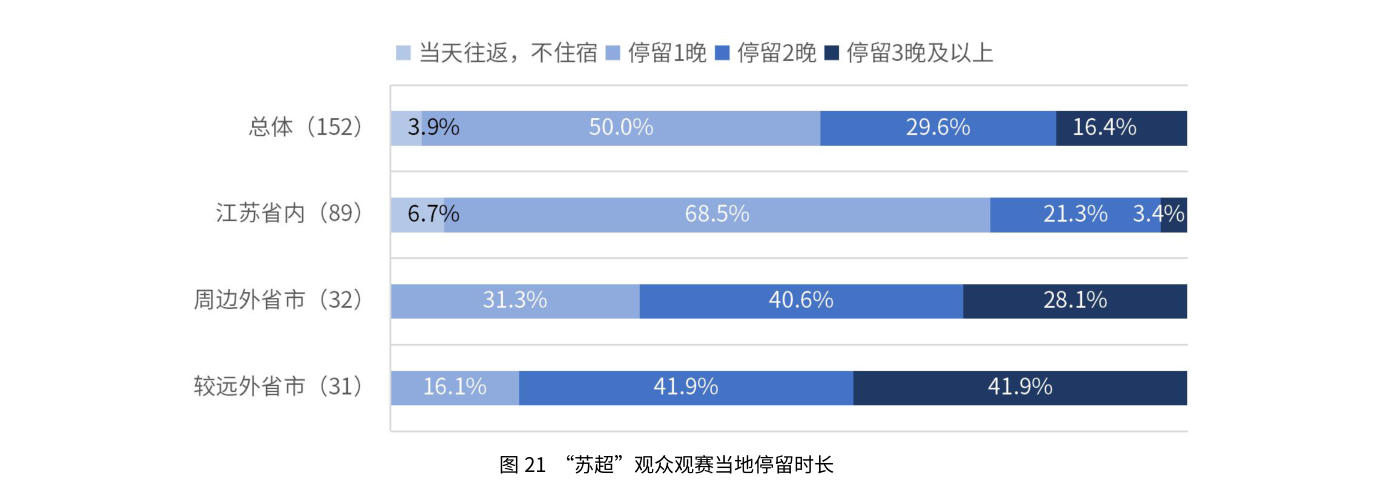
图21 “苏超”观众观赛当地停留时长
异地观赛用户多为与他人同行,仅34.2%用户属于自己独自观赛。外地到苏观赛家庭属性显著增强,超三分之一观众选择“与家人孩子”同行(35.3%),“独自前往”的比例也较高(37.3%)。多地观赛与朋友/同事(34.7%)、伴侣(33.7%)和与球友(29.7%)一起的比例更高,说明跨城观赛在核心球迷中已形成一种具有仪式感的集体活动。
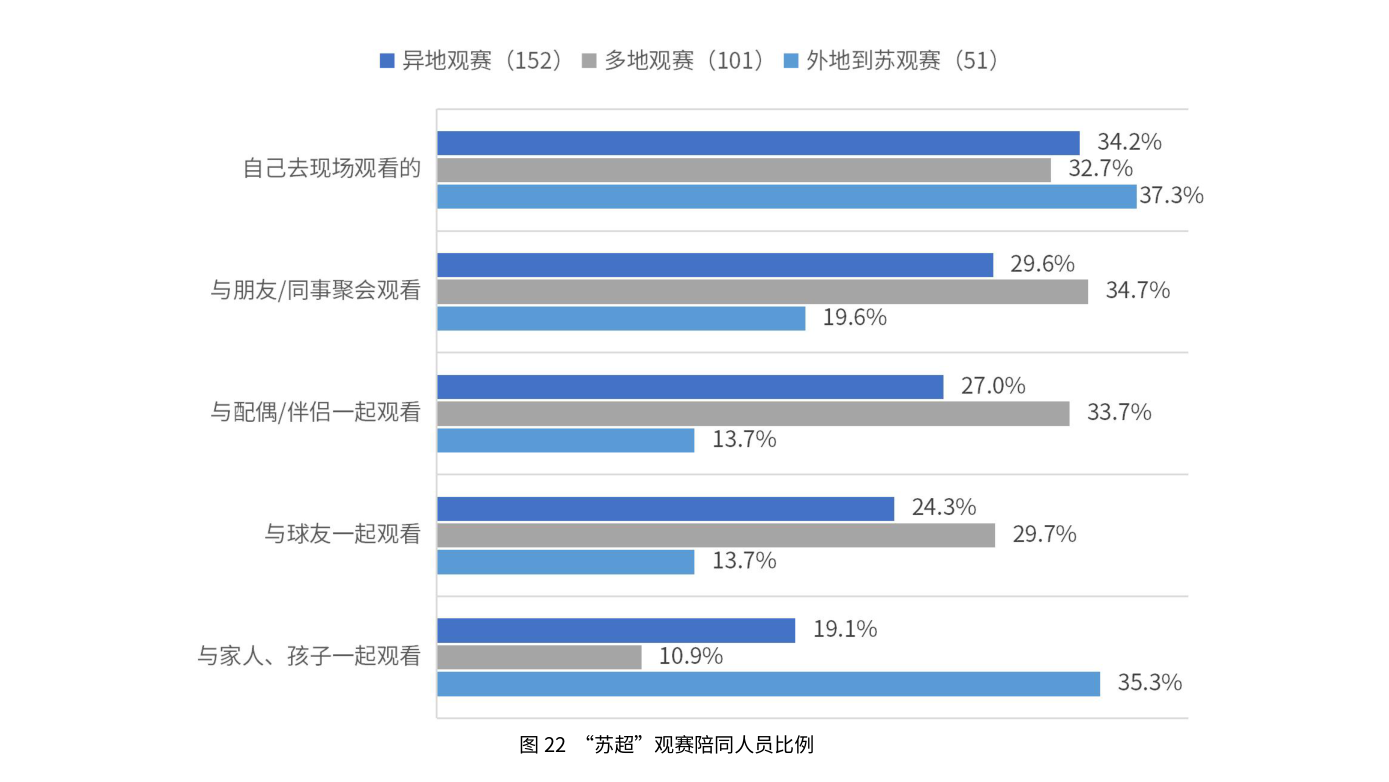
图22 “苏超”观赛陪同人员比例
4)观赛消费情况:吃住行玩为主要开支,酒店与旅游费用偏高
从倍市得调研数据来看,异地观赛的观众消费主要集中在吃住行玩,消费水平多在100 元以上,餐饮、酒店和旅游更多在500 元以上;购买伴手礼的观众比例也较高,根据不同用户需求价格分布也有差异,但500 元以下比例略高。从异地观赛的消费情况来看,整体形成了“体育+旅游+商业”的融合发展现状,也表明异地观赛带来的经济价值更突出。根据消费区间测算,异地观赛每场消费额为827,140 元。
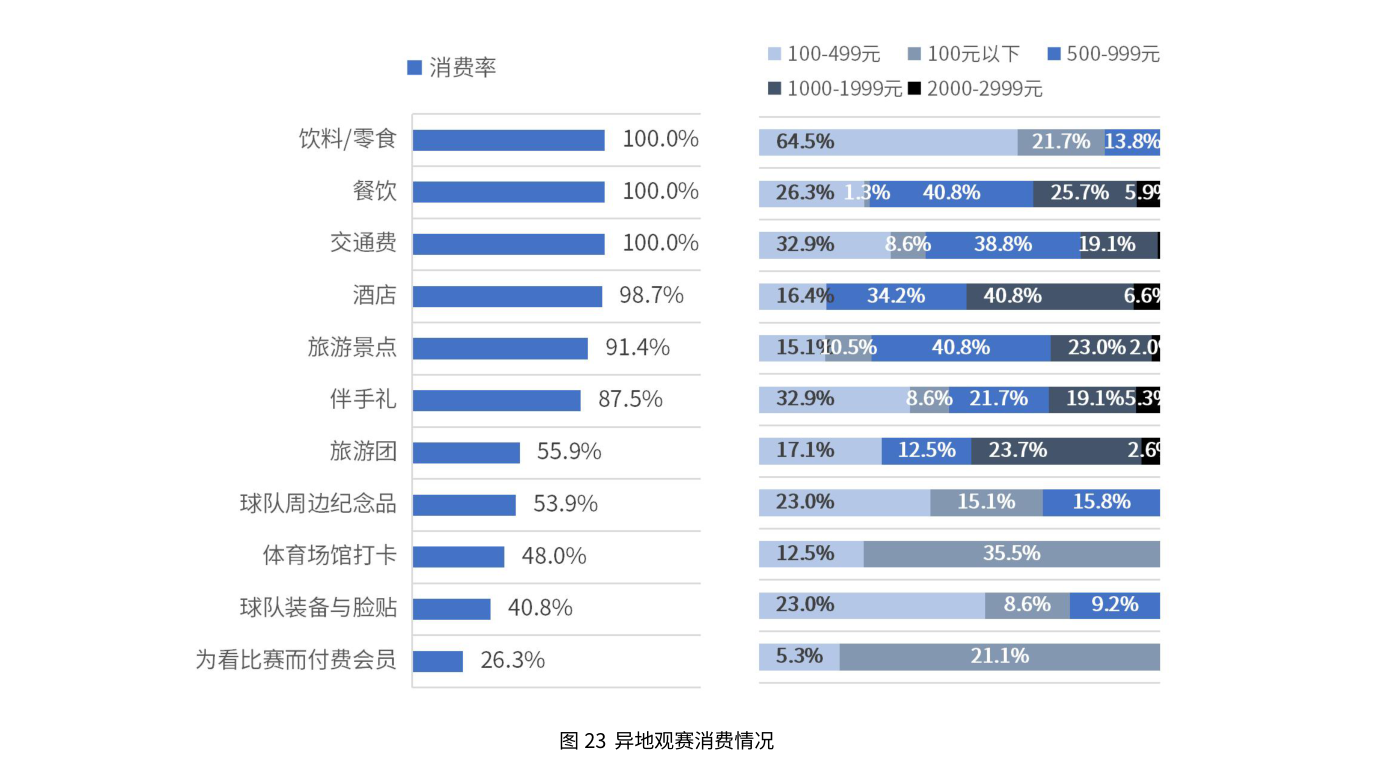
图23 异地观赛消费情况
异地观赛的用户对经济的拉动作用以直接拉动为主,直接拉动经济额为611,469 元,说明“苏超”拉动经济的效果较好。
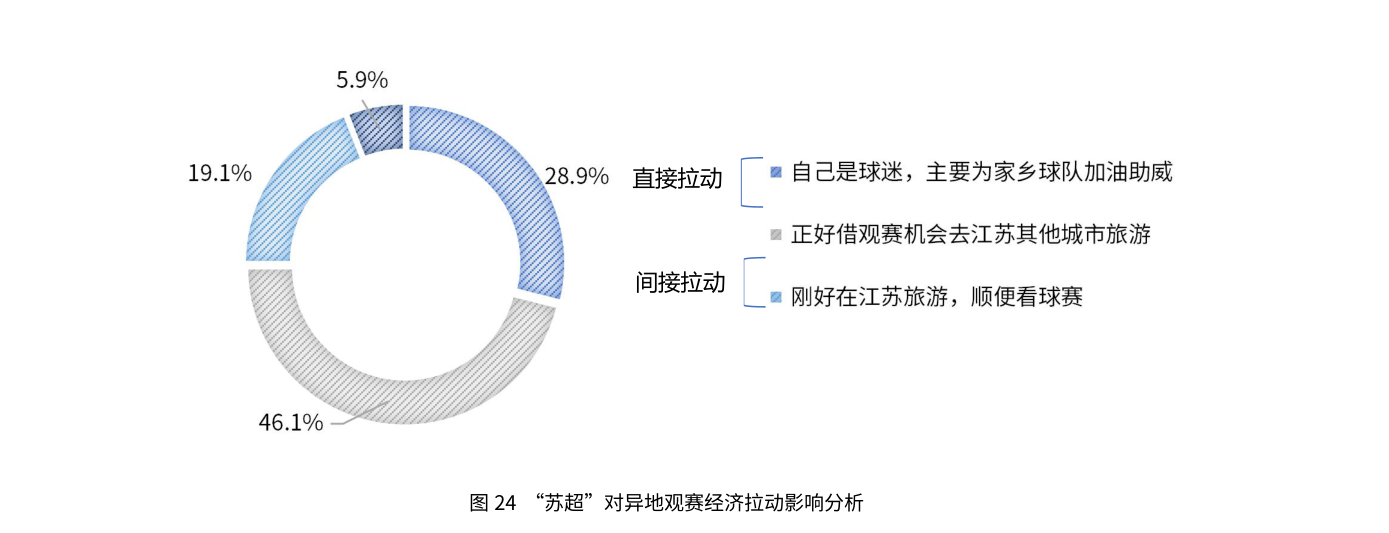 从异地观赛消费额的构成来看,酒店、餐饮与旅游成为消费三大主力,彰显了赛事在吸引过夜游客、促进旅游消费方面的价值。
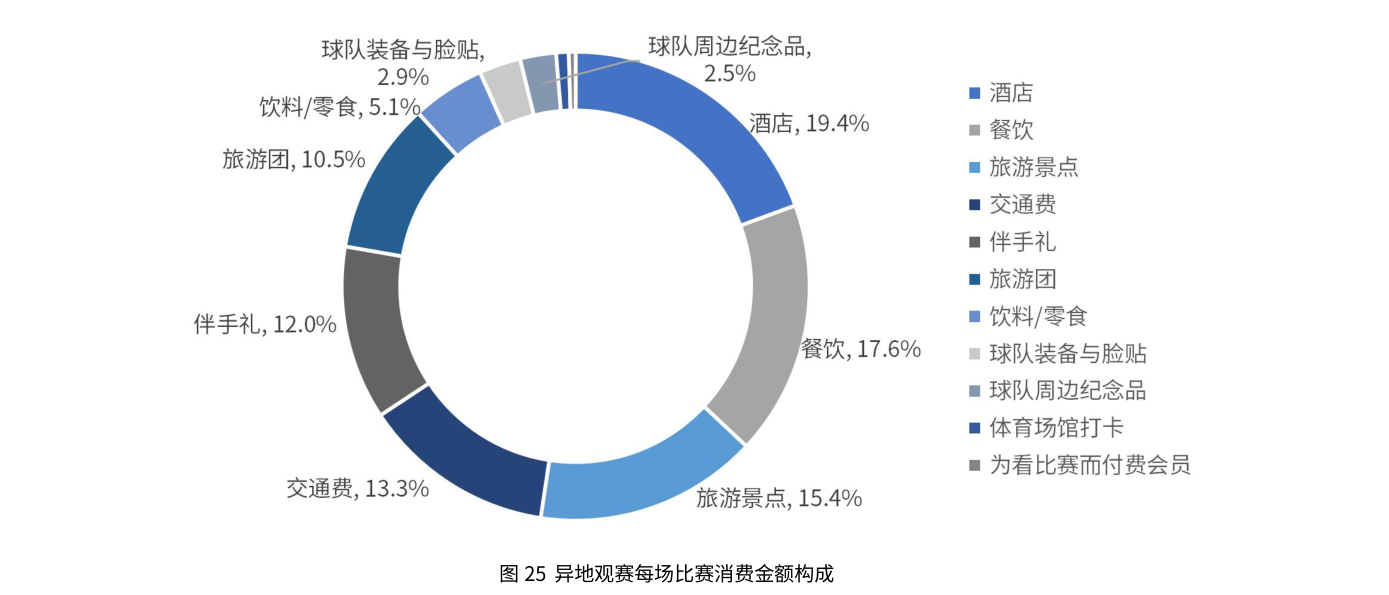
图25 异地观赛每场比赛消费金额构成
其他渠道观赛的观众消费主要集中在吃,餐饮消费水平较高,多在500—1,999 元;饮料/零食消费主要在500 元以下;此外,为观看比赛而付费也逐渐成为主流,消费额通常在100 元以下。根据消费区间测算,其他渠道观赛每场消费额为2,504,847 元,人均消费额1,909 元。值得关注的是,该类群体众多,也有20% - 30%群体会去线下其他地方观看“苏超”,且从消费情况推算,也存在跨区域观赛情况,也是间接因“苏超”而带动的消费。
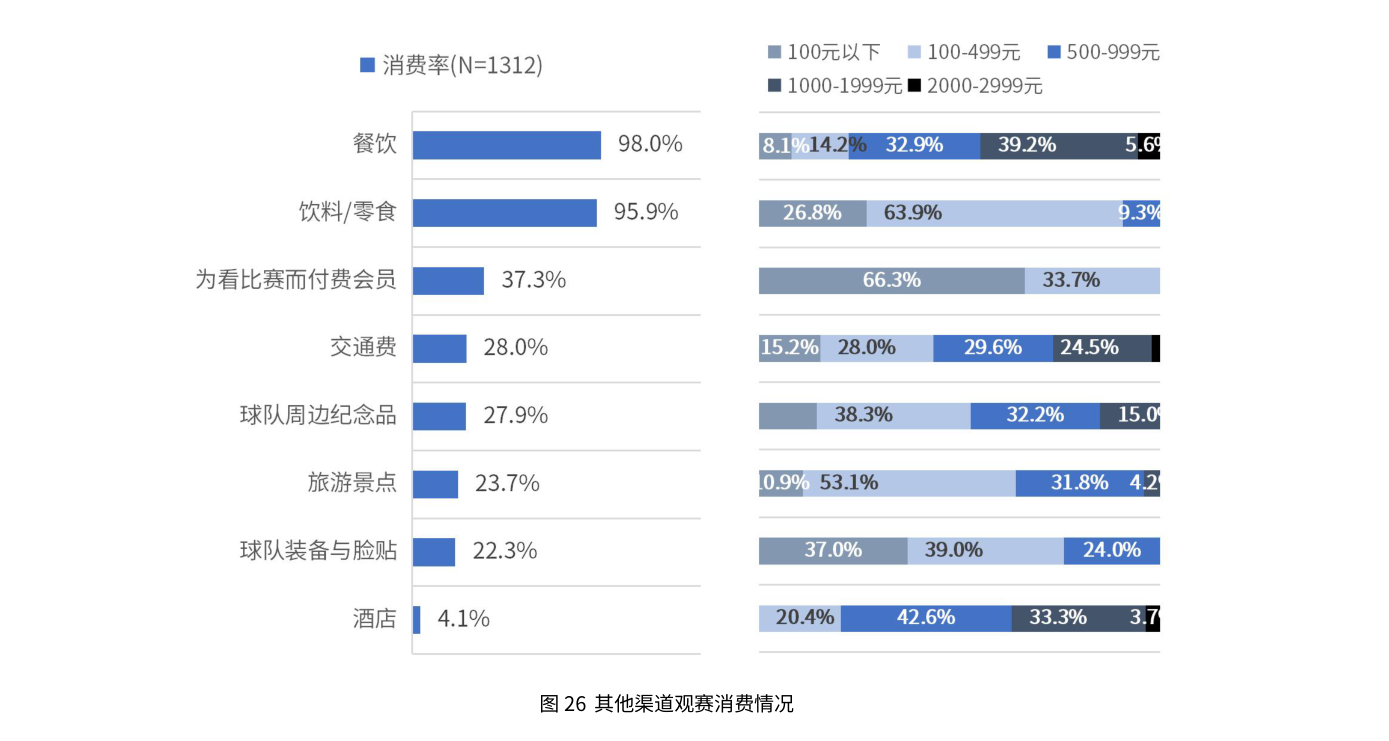
图26 其他渠道观赛消费情况
江苏省内观众在其他渠道观赛,消费主要也集中在吃,但即时消费率更高,饮料/零食消费率为95.6%,消费水平主要在500 元以下;餐饮消费率即消费水平也较高,多在500—1,999 元。此外,为观看比赛而付费也逐渐成为主流,消费额通常在100 元以下。根据消费区间测算,其他渠道观赛每场消费额为1,047,001 元,人均消费额1,837元。
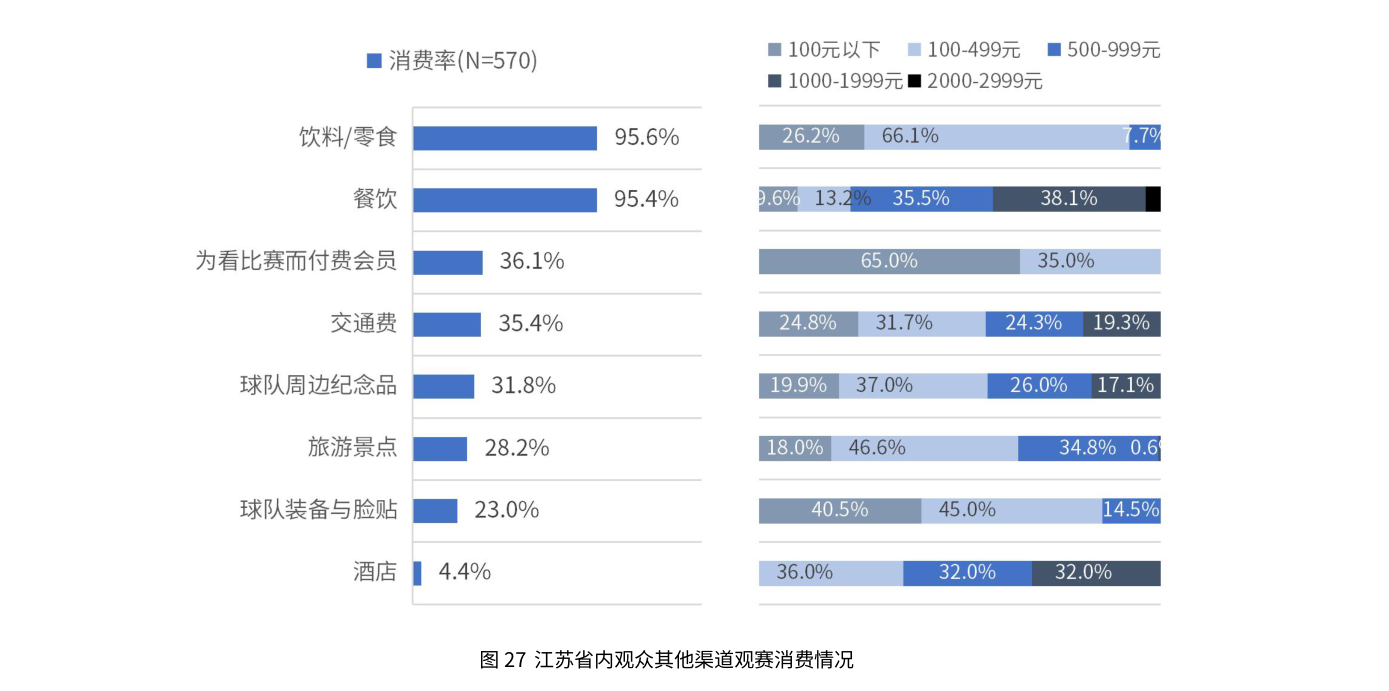
图27 江苏省内观众其他渠道观赛消费情况
苏超NPS 分析表明:赛事口碑整体健康(总体NPS 48.4%),且呈现明显的地域亲近性。本省观众推荐意愿最高(53.4%),彰显赛事在地域情感联结上的成功;周边外省市观众口碑依然积极(46.9%),而较远省市推荐意愿显著减弱(42.2%),提示赛事全国吸引力仍需加强。
6 NPS 为“净推荐值”=推荐者占比%-贬损者占比%
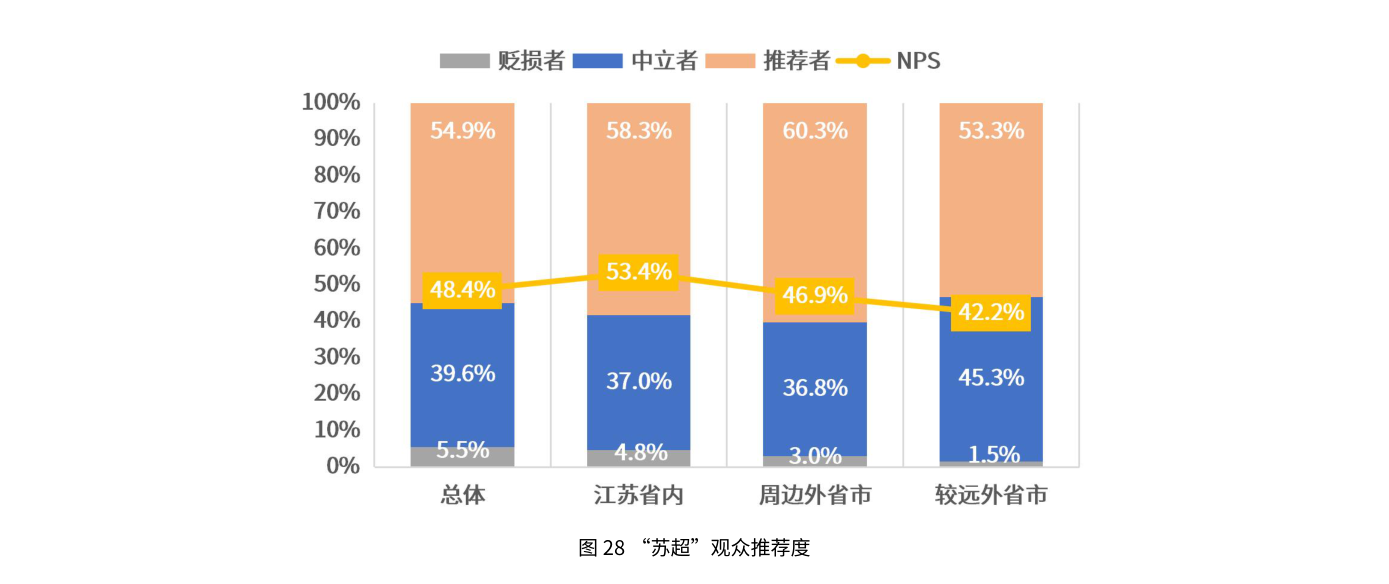
图28 “苏超”观众推荐度
观众愿意推荐“苏超”的核心原因在于其整体体验(56.8%),同时和谐的主客场氛围(38.1%)、良好的竞技水平(37.7%)及较高的观赛性价比(37.7%)共同构成了赛事的关键吸引力。这表明“苏超”的成功不仅源于赛事本身的专业运营,更在于其成功营造了包容开放的观赛环境,兼顾了专业性与大众化需求,为观众提供了多维度的优质体验。
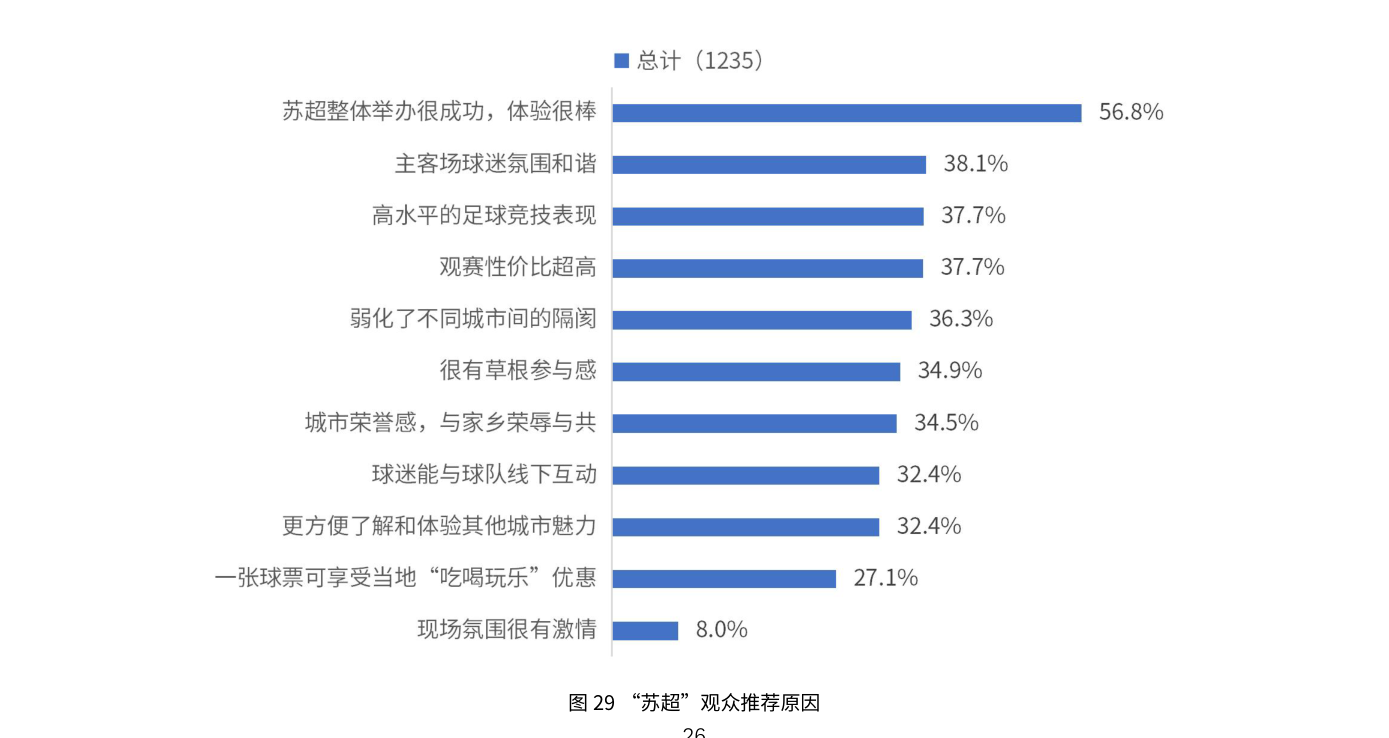
图29 “苏超”观众推荐原因
2.“苏超”满意度:周边外省成“苏超”最满意人群
苏超赛事整体满意度表现较好,总体净满意度达69.8%,且在各个区域观众中都获得高度认可。周边外省市观众净满意度7最为突出(78.3%),江苏省内观众净满意度(73.2%)也维持在较高水平,显示赛事在核心及周边区域都获得了强烈认同。虽然较远外省市观众满意度相对略低(59.2%),但仍有66.3%观众给予高分评价,证明苏超赛事体验在全国范围内都具有相当吸引力。
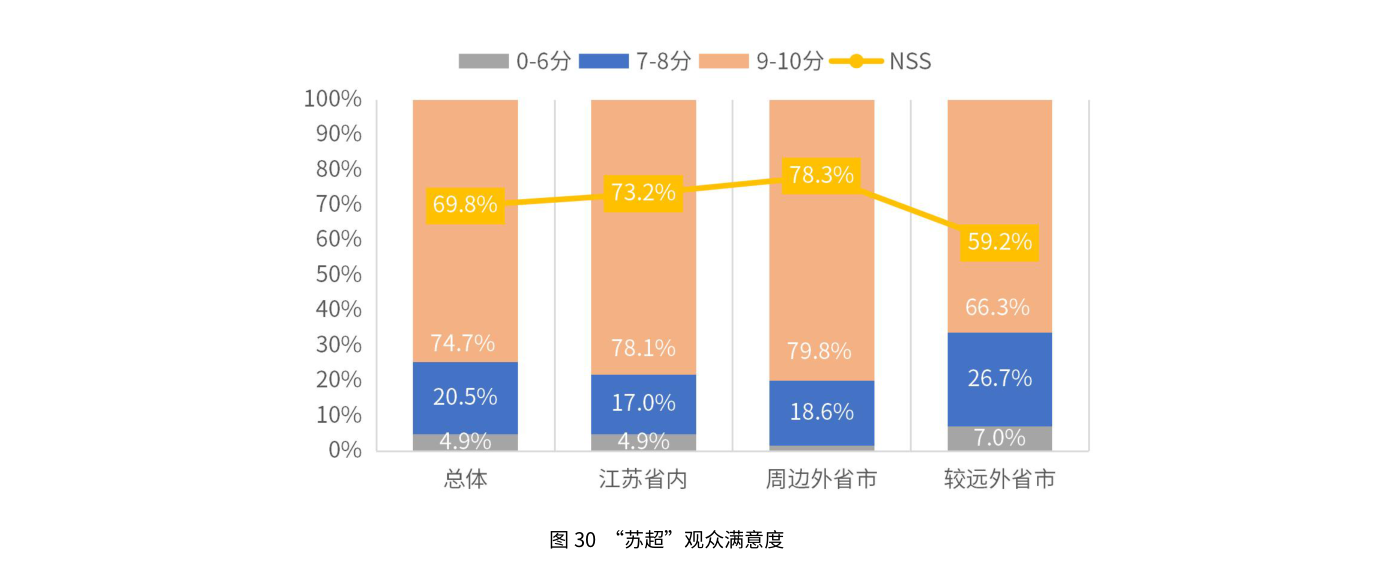
图30 “苏超”观众满意度
“苏超”各维度满意度表现存在差异,说明赛事还有更多提升空间。其中与票务相关的指标“球票带来的优惠”(76.7%)与“门票价格”(70.2%)获得最高评价,印证了赛事的亲民价格和门票高附加值获得观众的认可;专业的运营水准与良好的现场呈现;而“竞技水平”(53.3%)与观赏性体验(58.7%)虽保持良好,但相对略低,表明赛事在提升竞技精彩程度方面仍有优化空间。这一满意度结构显示,观众既看重赛事
7 净满意度(NSS)=满意者占比%-不满意者占比%
组织的专业性,也期待更高水平的竞技表现与观赏体验。
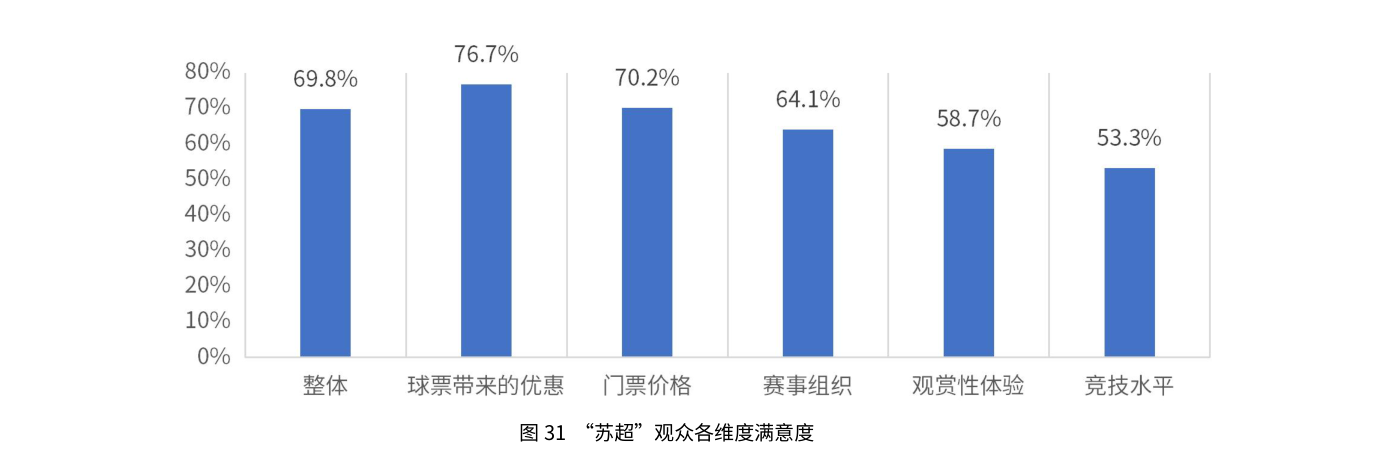
图31 “苏超”观众各维度满意度
受访观众表达了比较强烈的未来现场观看“苏超”的意愿,愿意现场观看“苏超”占比93.8%,其中,江苏省内观众未来现场观看“苏超”的意愿更强烈,其次是较远外省市观众,非常愿意的比例超过50%。
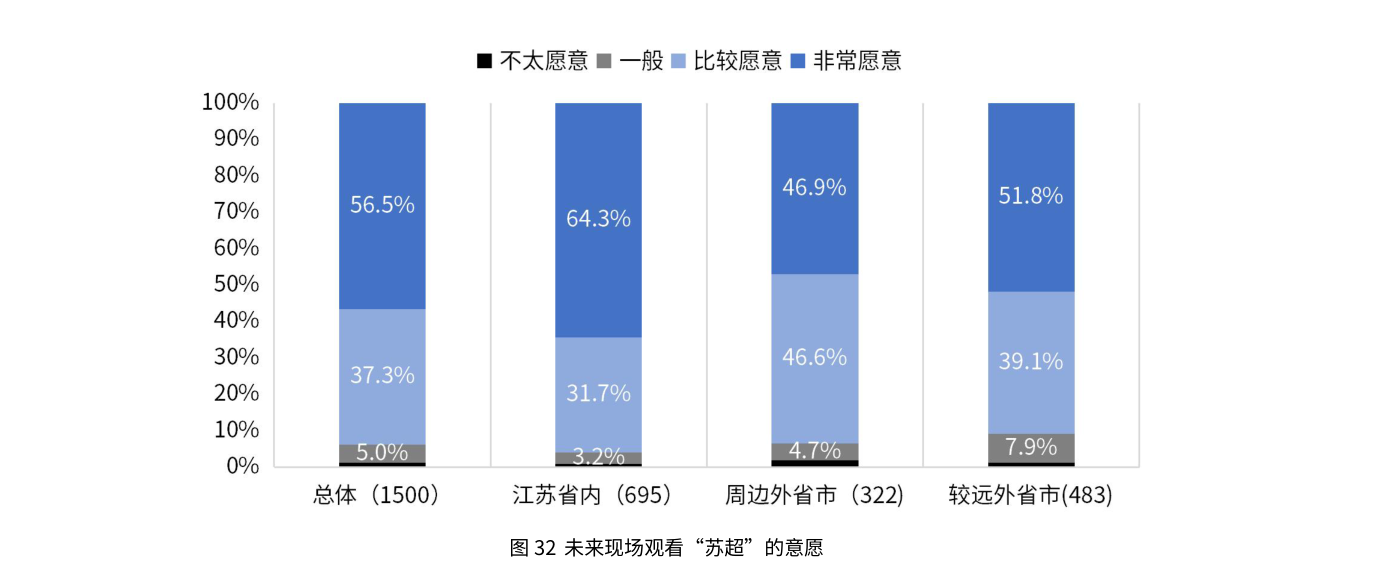
图32 未来现场观看“苏超”的意愿